Divergência ocorre na forma como parcelas serão contabilizadas: na fatura do cartão de crédito ou apartada
Por Cícero Cotrim
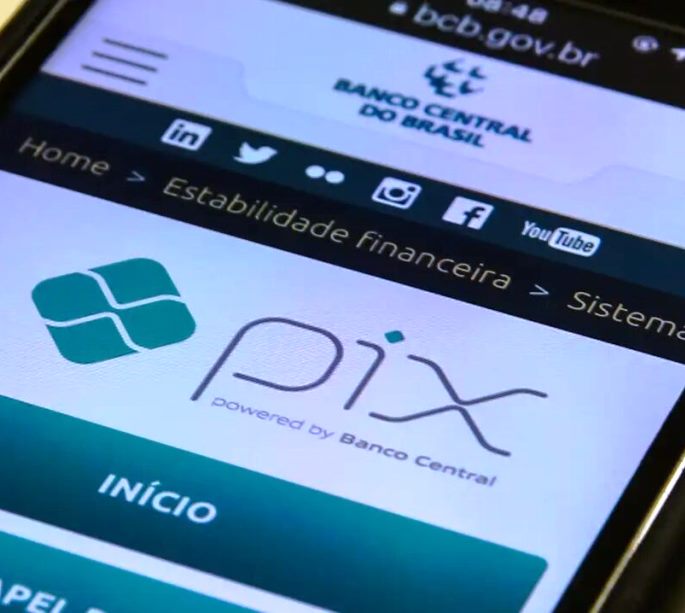
Um conflito entre o Banco Central e instituições financeiras tem travado a evolução do Pix Parcelado e pode atrasar a publicação da regulamentação da modalidade, prevista para esta semana, apurou a Broadcast. A divergência se dá na forma como as parcelas serão contabilizadas: se na fatura do cartão de crédito, como querem bancos e fintechs, ou de forma apartada, na proposta do regulador.
Pessoas ouvidas pela reportagem sob a condição de anonimato consideram provável que esse conflito vai atrasar a publicação da norma sobre o Pix Parcelado, enquanto o BC e as instituições financeiras buscam um acordo sobre o tema. Originalmente prevista para setembro, a regulação da modalidade já foi atrasada uma vez, depois de o regulador ter constatado que o desenho se mostrou mais desafiador que o esperado.
A discussão sobre o tema tem acontecido entre as associações representativas de instituições financeiras e a área técnica do BC e ainda não chegou ao nível da diretoria colegiada. Também por isso, as fontes consultadas consideram que a regulação da modalidade deve ser atrasada.
No desenho defendido pelo BC, o Pix Parcelado seria contratado pelos clientes em um ambiente apartado, com uma espécie de opt-in. O produto teria limite próprio e um instrumento de pagamento único, por exemplo, por meio de boleto ou de uma nova fatura, exclusiva da modalidade. A preocupação do regulador é reduzir as chances de um superendividamento da população, já que a modalidade é, na prática, uma linha de crédito.
O regulador também quer garantir a transparência e a clareza para os consumidores no uso do Pix Parcelado e a avaliação é de que confundir a fatura do produto com a do cartão de crédito poderia ser prejudicial a esse princípio.
Em contrapartida, as instituições financeiras propõem que os clientes escolham entre duas alternativas: a inclusão do Pix Parcelado na fatura do cartão de crédito, compartilhando inclusive o limite do cartão; ou o débito em conta. Essas duas opções vêm sendo usadas em soluções de mercado para a modalidade, que já estão em vigor e passarão a ser reguladas pela autoridade monetária.
O entendimento dessas instituições é o de que ambos esses modelos já foram testados e aprovados. Nas soluções vigentes até agora, a esmagadora maioria dos clientes prefere juntar as faturas do Pix Parcelado às do cartão, agregando as operações em um só lugar e dividindo um único limite de crédito, segundo uma pessoa que acompanha o tema de perto. Além disso, as soluções não exigem a criação de um novo mecanismo de pagamento.
“O conflito que existe é porque o BC está trazendo um produto que não sabemos qual é o nível de adesão por parte do cliente, nem se ele vai querer aderir”, diz uma fonte que pediu anonimato para discutir o assunto.
Muito diálogo
A Broadcast apurou que o BC e as principais associações representativas de instituições financeiras vêm dialogando para tentar chegar a um acordo sobre o tema. Uma das preocupações da autarquia é a de que, se o Pix Parcelado dividir a fatura do cartão de crédito, o cliente poderia cair em um rotativo da modalidade se não pagar a fatura integral. A taxa média de juros do rotativo do cartão atingiu 443,3% ao ano em setembro.
As instituições propuseram soluções intermediárias para mitigar os problemas. Uma das opções seria rolar as parcelas de acordo com a taxa de juros contratada na operação do Pix Parcelado, que tende a ser menor do que o rotativo do cartão. Endereçando outra preocupação do regulador, a de garantir a transparência, o mercado sugeriu que as faturas do cartão e da modalidade possam vir em páginas apartadas, por exemplo.
Além disso, há o argumento de que manter o Pix Parcelado e o cartão de crédito em uma mesma fatura facilita a vida do consumidor, já acostumado a acompanhar suas finanças em um único espaço. Do ponto de vista das instituições, essa junção também reduz o risco de inadimplência da modalidade, porque não haveria cobranças separadas.
As sugestões já chegaram à área do regulador responsável pelo desenho e o mercado avalia que, neste momento, a autoridade monetária busca absorver as propostas para definir sobre o texto.