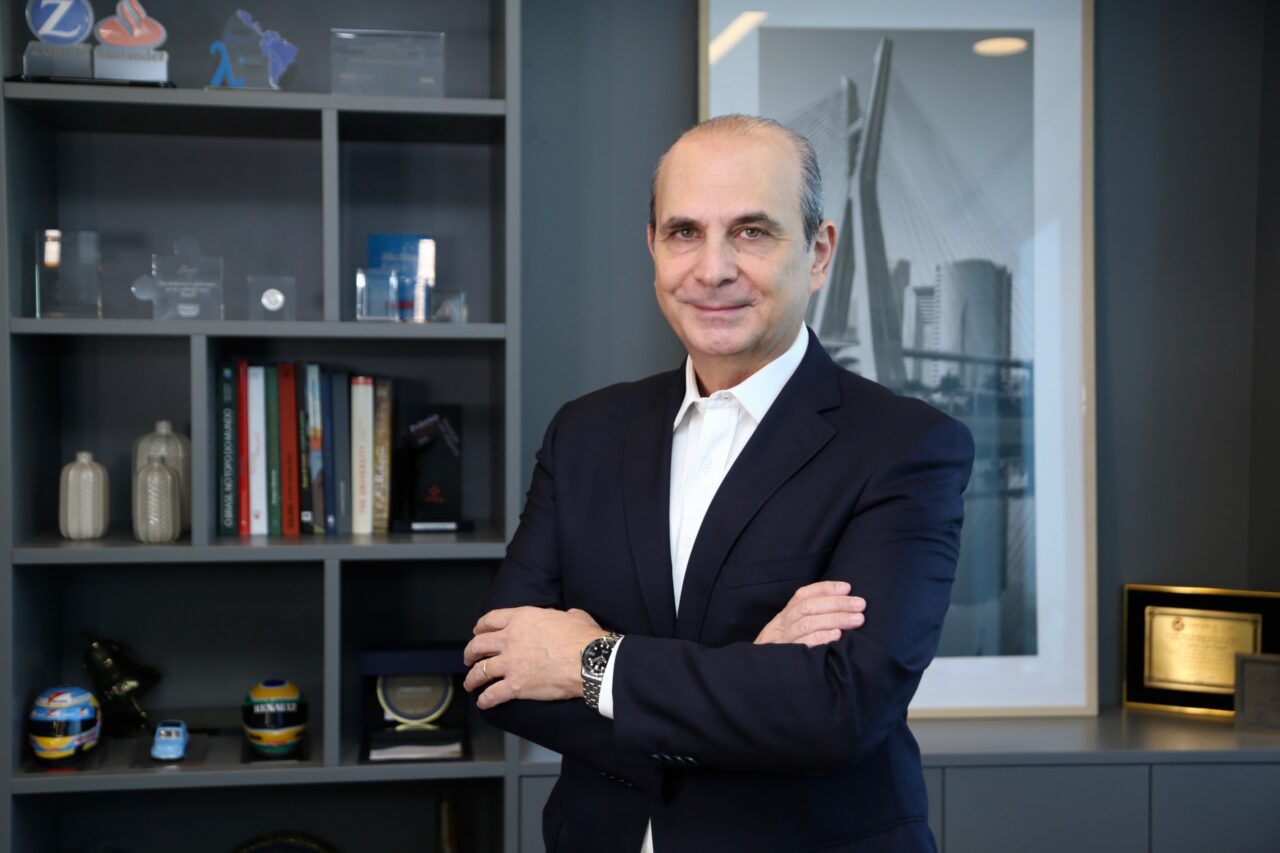
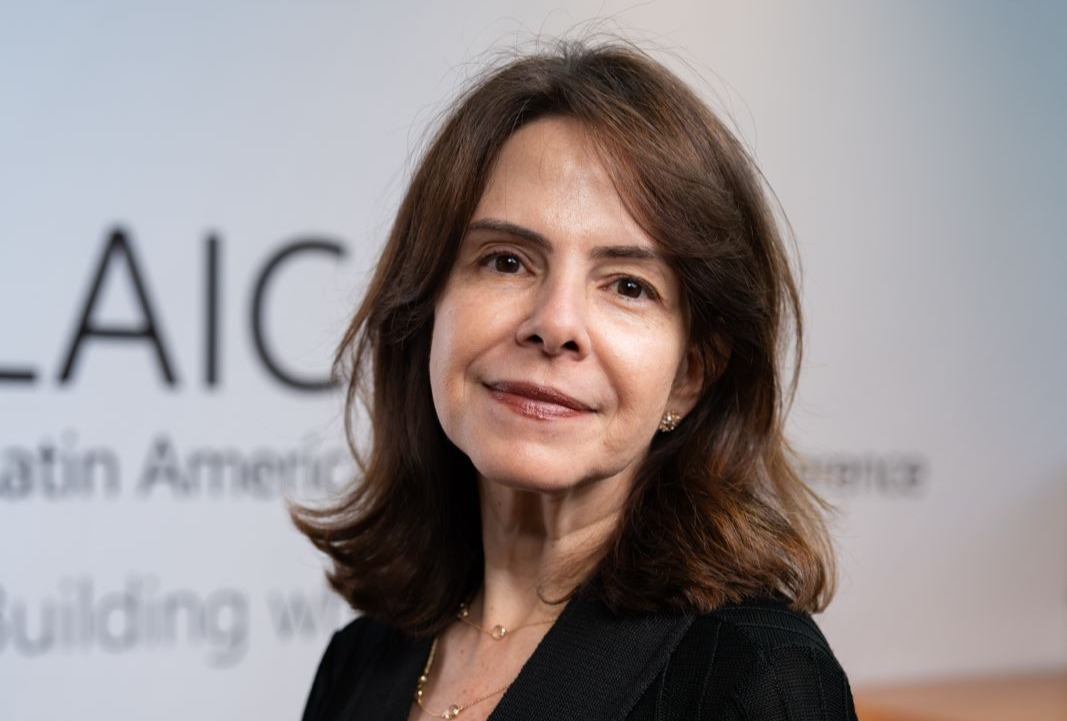
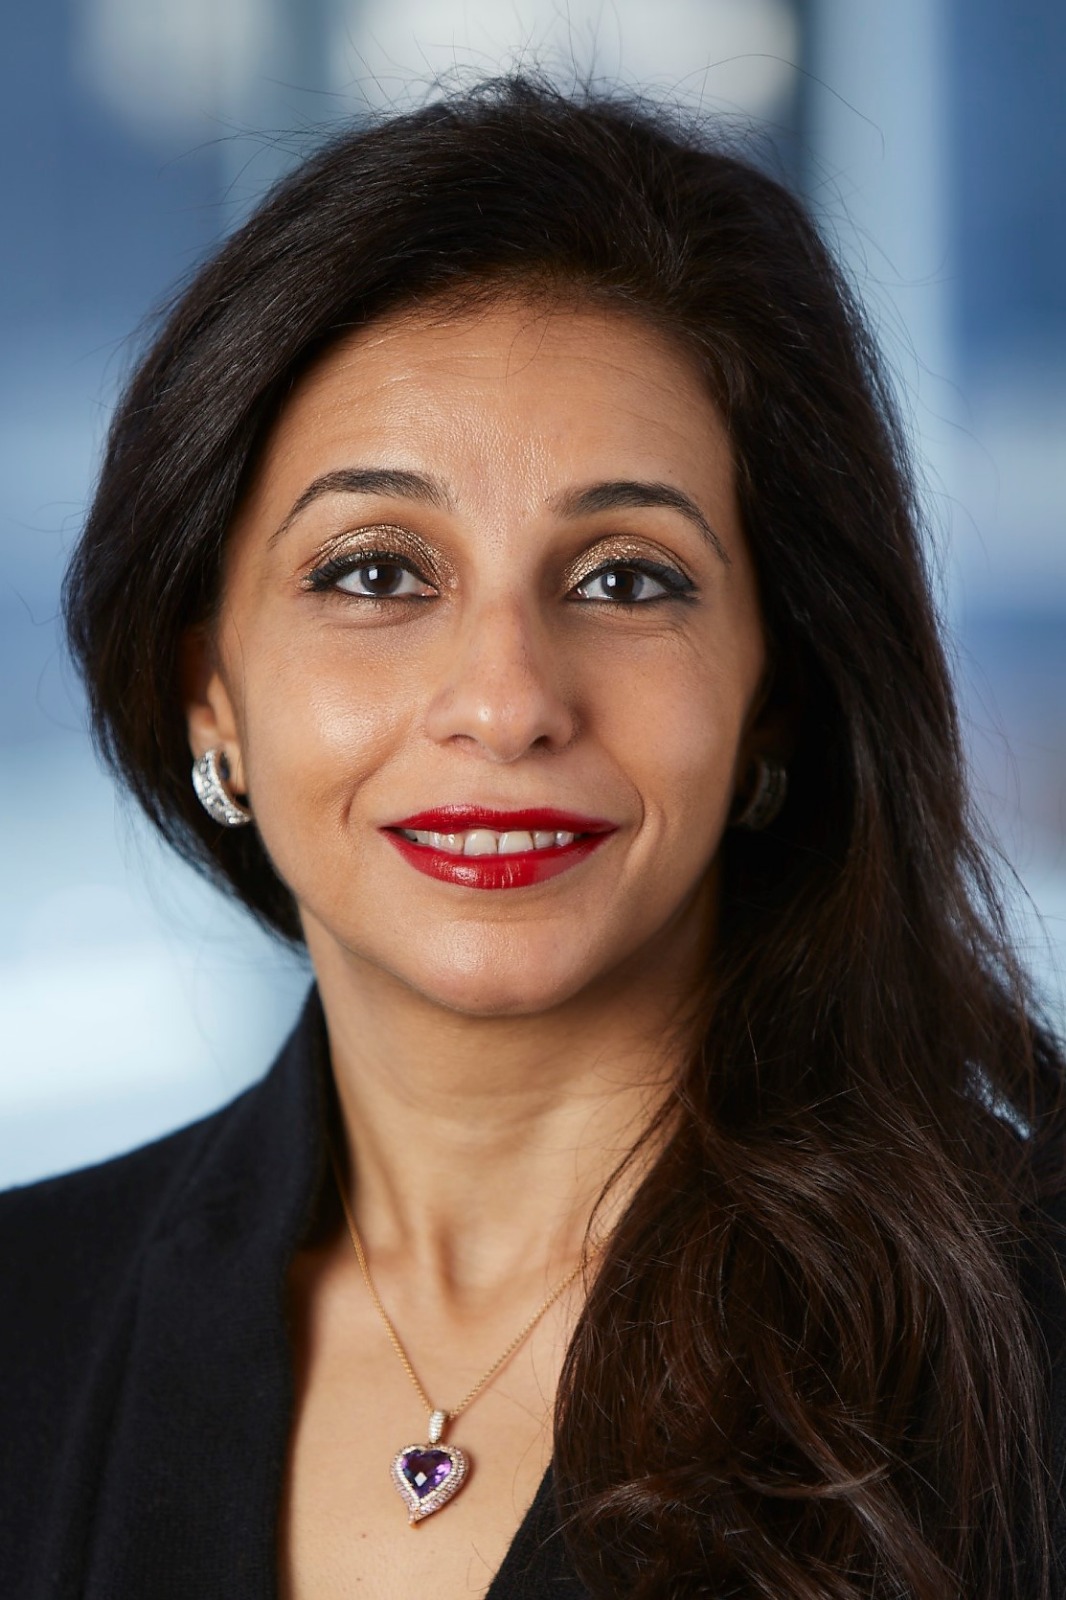
"O Brasil, apesar dos problemas, tem instituições testadas várias vezes desde o impeachment de 2016", diz Cassiana Fernandez
Francisco Carlos de Assis, Caroline Aragaki e Renata Pedini
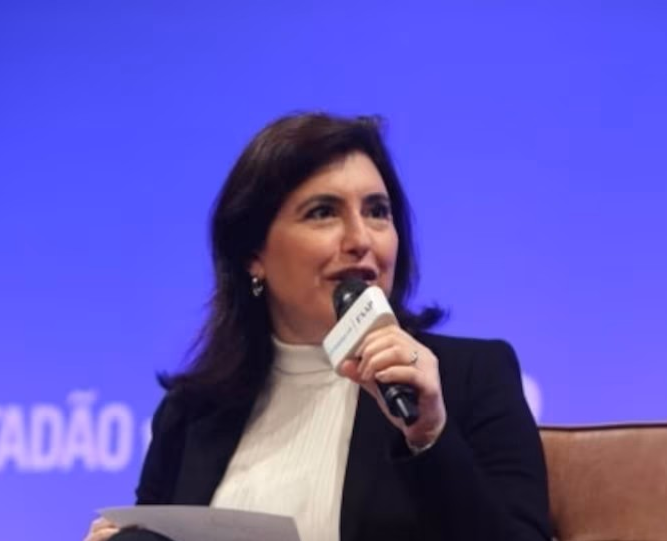
A economista-chefe para a América Latina do J.P. Morgan, Cassiana Fernandez, diz à Broadcast que o cenário central para o Brasil é de desaceleração moderada da economia, mas com riscos elevados e possibilidade de recessão em 2027. No cenário-base do banco, o Produto Interno Bruto (PIB) cresce 2% em 2026 e desacelera para 1,3% em 2027, caso o governo e o Banco Central consigam um “pouso mais suave”.
Mesmo nesse cenário, a inflação não converge para a meta. O J.P. Morgan projeta uma inflação de 4% no fim de 2027, embora “na trajetória” compatível com o regime. Fernandez também alerta que ruídos e desarmonia entre as instituições do País podem afetar o cenário do ano que vem. Leia a seguir os principais trechos da entrevista:
Broadcast: O investidor está concentrado em pesquisas sobre a eleição à Presidência ou já olha para riscos institucionais além do resultado eleitoral?
Cassiana Fernandez: Há preocupação de curto prazo com a condução da política econômica, principalmente a fiscal. E há uma percepção, principalmente dos investidores, mais de médio prazo. Por exemplo, agência de risco, quando olha rating do País, sua capacidade de pagamento, tem uma percepção mais de médio e longo prazo, e as instituições são superimportantes em relação a isso. Na nossa visão, é difícil fazer essa diferenciação agora em relação ao resultado eleitoral e o quanto isso pode afetar investimentos de médio e longo prazo.
Broadcast: Quando vocês fazem o cenário do Brasil de médio e longo prazo, a harmonia entre as instituições pesa?
Fernandez: Sim. Para o médio e longo prazo, a qualidade das instituições é um ponto fundamental. O Brasil, apesar dos problemas, tem instituições testadas várias vezes desde o impeachment de 2016. Elas prevaleceram, se mostrando sólidas, com independência dos poderes. Isso sempre foi considerado um ponto positivo para a economia brasileira, principalmente quando comparado a outras economias emergentes.
Broadcast: A quais instituições, mais especificamente, a senhora se refere?
Fernandez: Como economista, destaco a política monetária e a independência do Banco Central como âncora de expectativas. Qualquer barulho que ameace essas instituições – a independência de poderes, a condução de políticas, incluindo a monetária, ou que não garanta segurança jurídica – vai afetar o sentimento dos investidores, sobretudo no médio e longo prazo, que exige previsibilidade e confiança nas regras.
Broadcast: No curto prazo essa instabilidade afeta menos?
Fernandez: No curtíssimo prazo, para o investidor de mercado de capitais, que compra e vende em uma semana ou outra, isso não é o fator primordial, porque o evento central são as eleições.
Broadcast: Qual é o cenário central para atividade e os principais riscos em 2027?
Fernandez: O que mais preocupa é o alto endividamento de governo, famílias e empresas, num contexto de expectativas de inflação desancoradas, inflação corrente acima do teto da meta e diversos riscos de curto prazo. Há também o efeito do El Niño no fim do ano, que pode levar o BC a ser mais cauteloso na redução de juros. A atividade é uma grande preocupação.
Broadcast: Com que cenário o J.P. Morgan trabalha para atividade, inflação e juros?
Fernandez: O cenário central é de alta do PIB de 2% em 2026 e 1,3% em 2027, em que o governo e o Banco Central consigam fazer um pouso mais suave da economia. Isso não leva a inflação à meta. Nós projetamos 4% no fim de 2027. Mas garante que, no mínimo, caminhe na trajetória da meta. Esperamos que o BC faça o último corte da Selic de 0,25 ponto porcentual neste mês e só retome reduções a partir de abril de 2027. O risco para esse cenário é grande em duas frentes: endividamento com juros ainda mais altos e choques de oferta e externos – como El Niño, riscos geopolíticos no fornecimento de energia e outras commodities, além do risco do dólar.
Broadcast: No caso do dólar, tem a ver com a política monetária do Federal Reserve?
Fernandez: Nos Estados Unidos, não é só Fed. Importa também a curva longa de taxa de juros, que influencia o dólar, e o Tesouro americano, num cenário de coordenação entre políticas. Assim, existe um risco de recessão não desprezível para o ano que vem – ou seja, o Brasil pode não conseguir o pouso suave e ter uma desaceleração mais rápida.
Broadcast: E se isso acontecer?
Fernandez: Seria muito preocupante se a expectativa de inflação não caísse: seria a estagflação, com atividade desacelerando e inflação resiliente. É o principal risco, embora não seja o cenário-base hoje.
Broadcast: Ouve-se que, independente de quem venha a vencer a eleição, 2027 será o ano do encontro com o ajuste fiscal.
Fernandez: Algum ajuste fiscal será importante para garantir uma trajetória sustentável da dívida. O pior para 2027 é o investidor – sobretudo o brasileiro, que detém 90% da dívida – perder a confiança de que o governo conseguirá honrar o pagamento no futuro. Nesse caso, o investidor busca diversificar e sair da dívida pública, e o ajuste acaba sendo forçado. É um ponto para olhar com muita cautela.