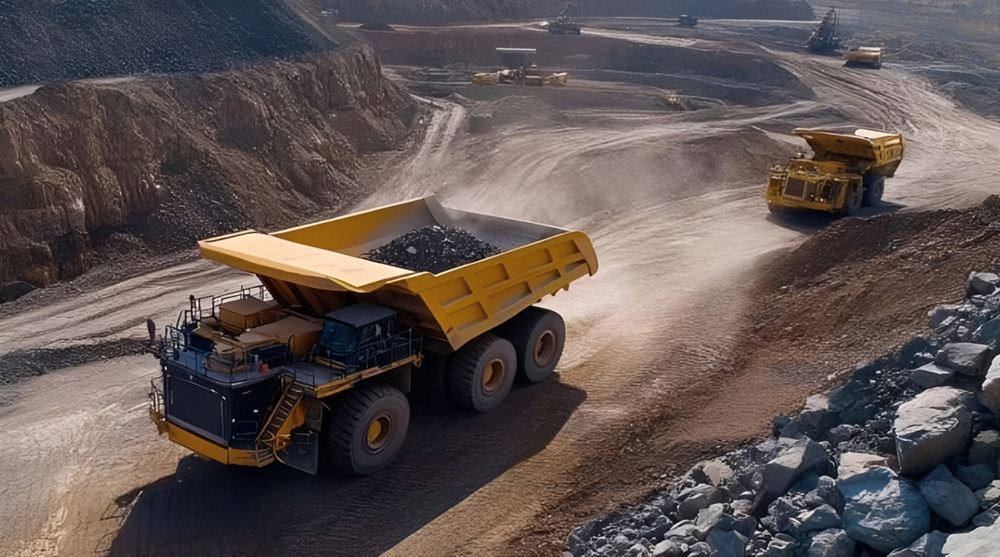
O País importa aproximadamente 85% dos fertilizantes que usa nas lavouras
Guilherme Nannini
O mercado global de alimentos voltou a incorporar um prêmio de risco relevante nas cotações, diante da combinação de eventos climáticos extremos, tensões geopolíticas e perturbações logísticas. Dados divulgados pela Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) mostram que o Índice de Preços de Alimentos subiu para 133,3 pontos em agosto, avanço de 1,9% ante julho. O movimento coincide com alertas do Centro de Previsão Climática (CPC) da Administração Nacional Oceânica e Atmosférica dos EUA (NOAA), que indicam probabilidade superior a 90% de consolidação de um El Niño de forte intensidade nos últimos meses do ano.
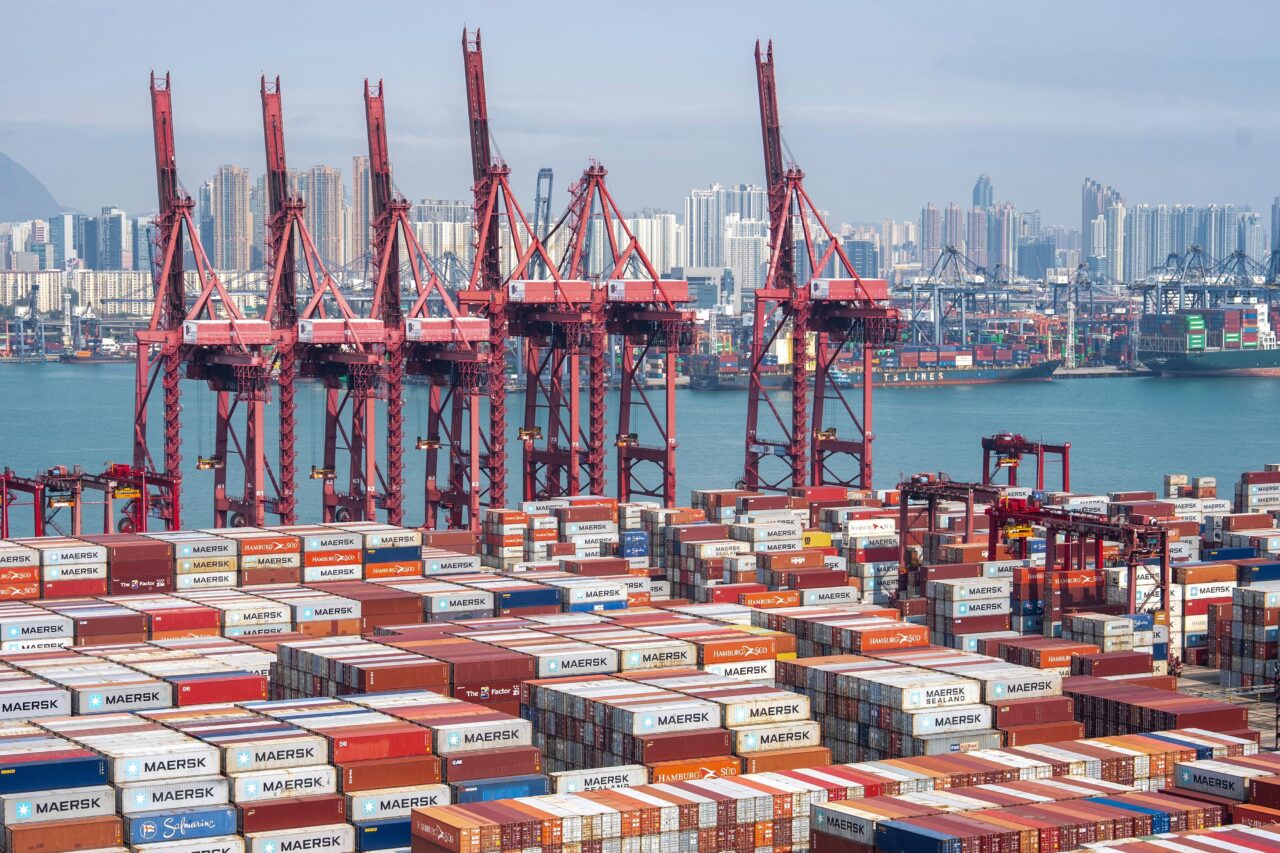
Mesmo em um ambiente de volatilidade, o Brasil reforça a capacidade produtiva. A Companhia Nacional de Abastecimento (Conab) estima a safra brasileira de grãos em 361,7 milhões de toneladas. Em paralelo, dados do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) mostram que as exportações do agronegócio somaram US$ 57,85 bilhões entre janeiro e agosto, alta de 9,45% ante igual período de 2025. Para o setor, o desafio é transformar essa liderança produtiva em vantagem estratégica permanente, enquanto a dependência de cerca de 85% de fertilizantes importados segue como limitador de longo prazo.
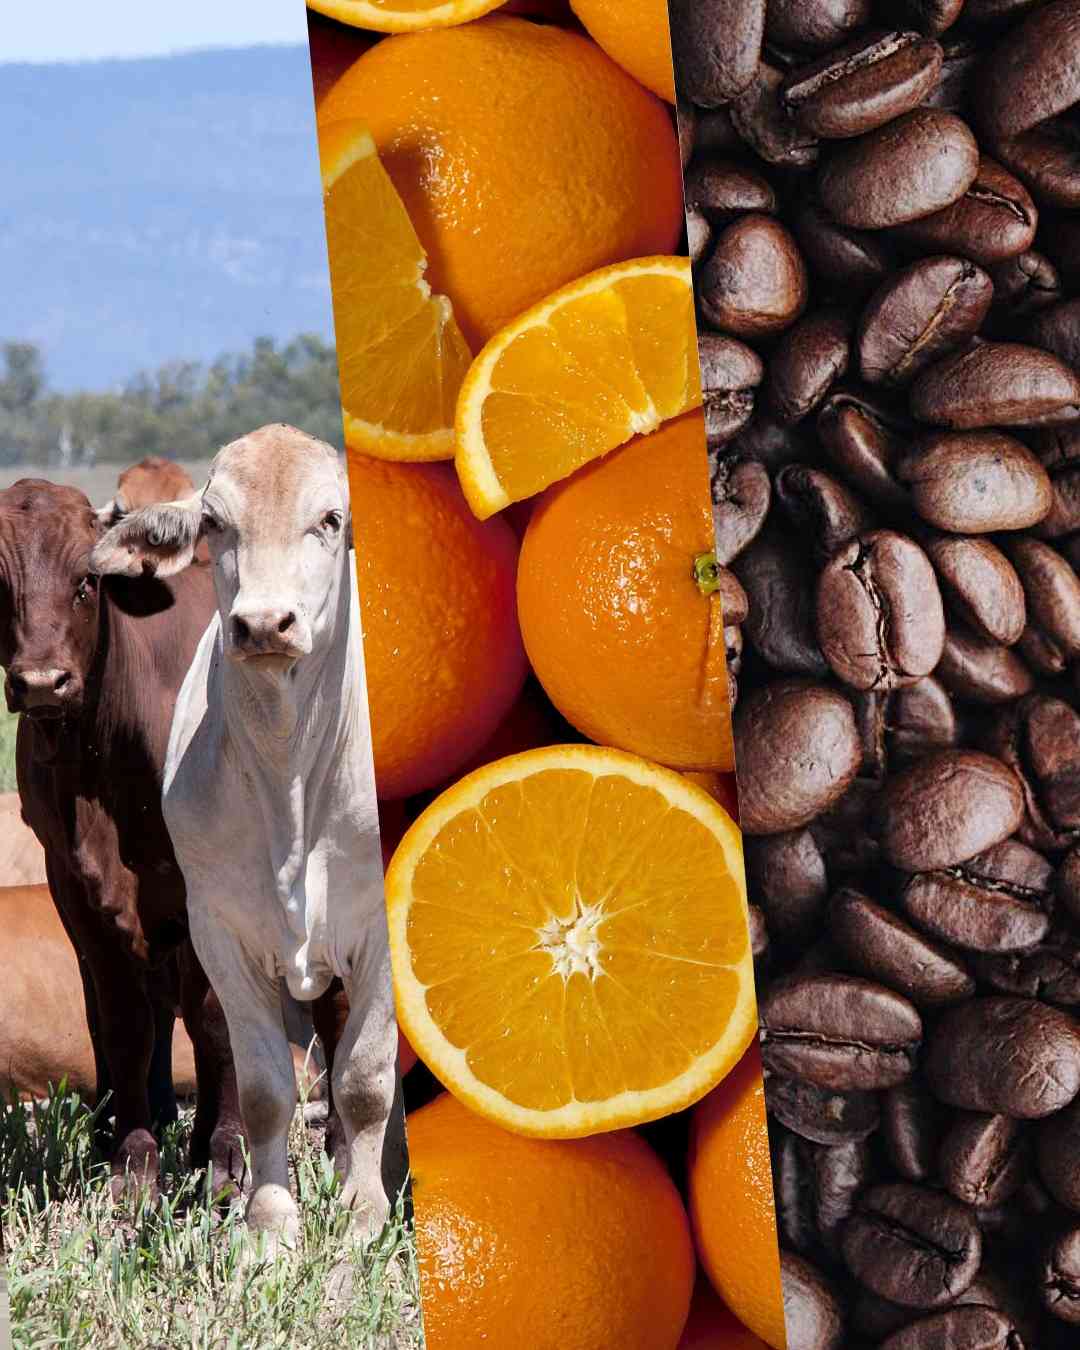
A dimensão do agronegócio brasileiro no cenário internacional vai além de flutuações conjunturais do clima em países concorrentes. O Brasil é líder mundial em produção e exportação de soja, açúcar, café, suco de laranja e carne bovina. Ao Broadcast Agro, a Consultoria Agro do Itaú BBA avalia que essa posição resulta de um processo estrutural, com ganhos contínuos de produtividade, consolidação da segunda safra, adaptação genética ao clima tropical e integração entre lavoura e pecuária.
“Um evento climático lá fora pode até dar um empurrão nos preços e antecipar embarques em uma janela específica, mas não explica participações dessa magnitude. O que acontece nesses momentos é que fica mais visível uma coisa que já era verdade: quando falta oferta em algum lugar do mundo, é para o Brasil que a demanda se volta. O País já funciona como uma espécie de fiador da segurança alimentar global”, diz a instituição.
Jogo geopolítico
Apesar da dominância brasileira na oferta de oleaginosas, relatórios do USDA indicam que a China manteve aquisições expressivas de soja junto aos Estados Unidos nas últimas semanas de agosto, ao mesmo tempo em que avançaram os embarques pelos portos brasileiros. O movimento reacende o debate sobre a disposição de Pequim de pagar um prêmio para diversificar fornecedores e reduzir a concentração de compras em uma única origem.
De acordo com a análise do Itaú BBA, o comportamento das tradings estatais chinesas reflete uma busca por segurança estratégica em momentos de entressafra na América do Sul, e não perda de competitividade da produção nacional. “A China aprendeu, nos últimos anos, que depender de uma única origem é caro e esse custo aparece justamente quando o mercado aperta. Ela mantém as duas janelas abertas: compra do Brasil quando a nossa safra está fluindo e volta aos EUA na entressafra sul-americana, que é exatamente o momento em que estamos vivendo agora.”
A consultoria reforça que boa parte das compras nos EUA tem sido feita por empresas estatais, no contexto do acordo comercial, e não pelas esmagadoras privadas, que seguem penalizadas pela tarifa adicional de 10% sobre produtos americanos. “Isso mostra que, onde a decisão é puramente econômica, a China continua preferindo a origem mais barata.”
O analista de commodities da Agrinvest Commodities, Samuel Mertens, acrescenta que os volumes adicionais direcionados ao mercado norte-americano têm viés de compromisso institucionalizado. “Esse acordo tem um objetivo muito mais geopolítico e comercial do que puramente estratégico para a soja, pois a China vem, nos últimos 10 anos, reduzindo sua dependência da soja americana.”
Dupla exposição dos custos
Se a ponta das exportações mostra vigor, a estrutura de custos no campo segue vulnerável à variação de insumos importados. O Brasil consome cerca de 8% da produção mundial de fertilizantes e importa aproximadamente 85% dessa demanda, o que transfere para as lavouras de soja e milho os efeitos das oscilações das cotações internacionais e das moedas estrangeiras.
Segundo o Itaú BBA, essa dependência gera dupla exposição direta sobre a rentabilidade do produtor rural. “A exposição é alta, por dois canais ao mesmo tempo: o preço internacional do insumo e o câmbio. Quando o dólar sobe, o adubo encarece em reais, mesmo que a cotação lá fora fique estável. É uma dupla exposição que o produtor não consegue neutralizar só com manejo. O melhor termômetro dessa exposição é a relação de troca. Em 2026, ela piorou de forma generalizada: na soja, a tonelada de MAP saiu de algo como 25 a 30 sacas em 2025 para 30 a 35 sacas; no milho, a mesma tonelada passou de 40 a 50 para 50 a 60 sacas. Isso significa perda direta de poder de compra do produtor”, dizem os analistas do Itaú BBA.
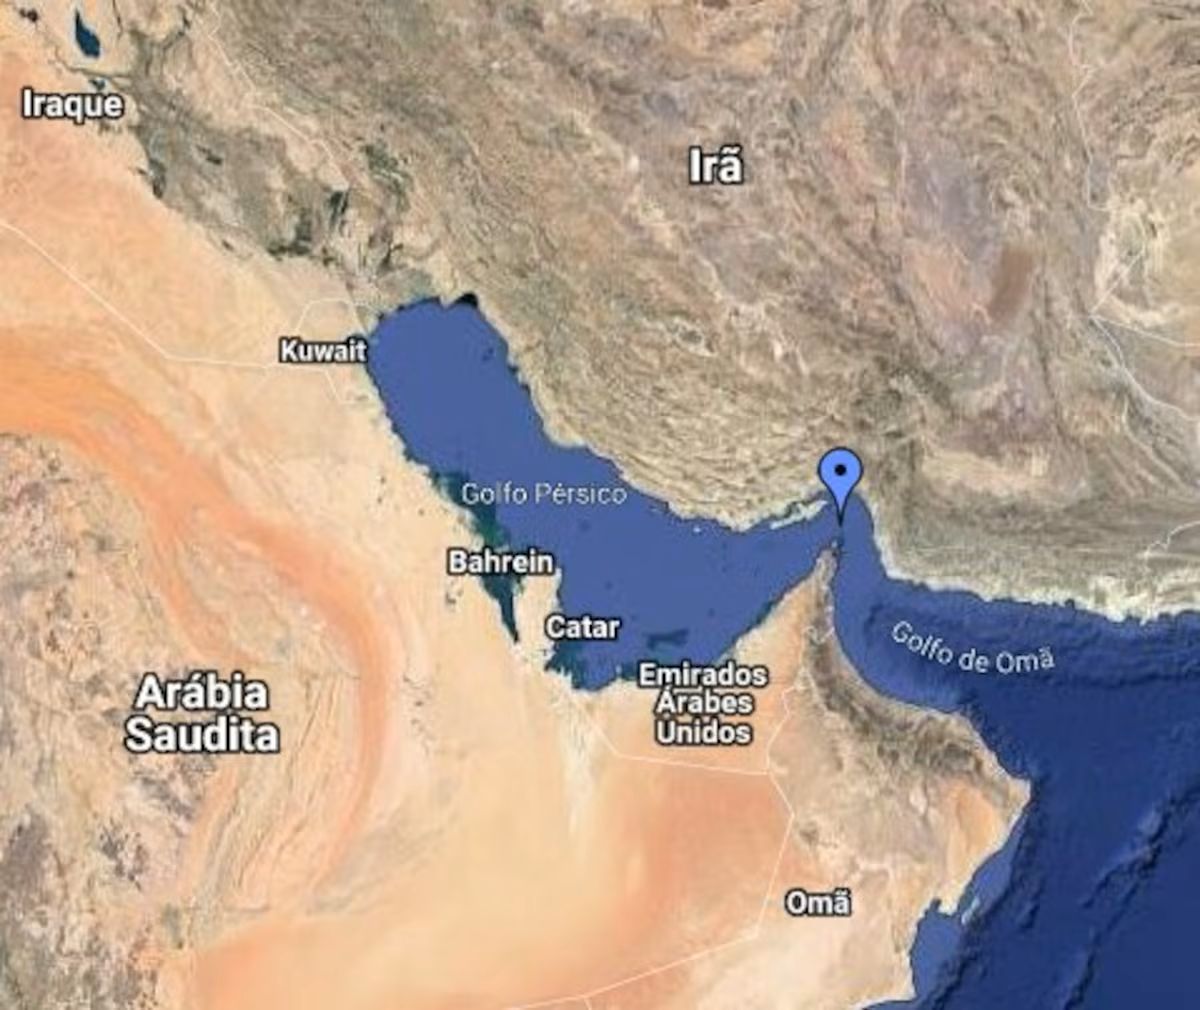
A dinâmica do mercado de insumos também tem especificidades sazonais entre diferentes cultivos. O analista de inteligência de mercado da StoneX, Tomás Pernias, observa que a janela de compras para a safra principal de soja está praticamente encerrada, o que concentra as atenções na adubação do milho segunda safra. “Como o plantio da soja está cada vez mais perto, a janela de importação para os fertilizantes usados na soja está praticamente encerrada. Para o milho, ainda estamos no momento de alta do consumo de reposição e recomposição de estoques de nitrogenados no Brasil. Como a safrinha acontece no ano que vem, é no segundo semestre que as importações de nitrogenados costumam ganhar ritmo. Uma escalada de conflito no Oriente Médio, aumento do petróleo, e maiores custos com gás natural podem afetar, ainda assim, o custo dos insumos da safrinha”, pondera.
Exportação e abastecimento doméstico
Paralelamente ao avanço do faturamento das commodities de exportação, lavouras voltadas essencialmente ao consumo interno, como arroz e feijão, enfrentam redução de área em regiões tradicionais. Mertens avalia que o movimento não deve ser lido como conflito direto entre cadeias, mas como resposta econômica à rentabilidade do capital. “Não vejo esse movimento como um conflito entre um Brasil agroexportador e outro voltado ao mercado doméstico. Ele é, principalmente, resultado da alocação racional de terra e capital: o produtor direciona recursos para as culturas que oferecem maior retorno ajustado ao risco. Se queremos preservar a oferta de arroz e feijão, o caminho não é obrigar o produtor a plantar essas culturas, mas torná-las economicamente competitivas.”
A consolidação do Brasil como pilar da segurança alimentar global reflete ganhos tecnológicos e de escala acumulados ao longo de décadas. Ainda assim, a manutenção do crescimento das safras e a preservação das margens financeiras dos produtores rurais seguem condicionadas à capacidade do País de gerir custos de produção em meio à volatilidade de insumos internacionais, equilibrando a expansão das vendas externas com o abastecimento interno.