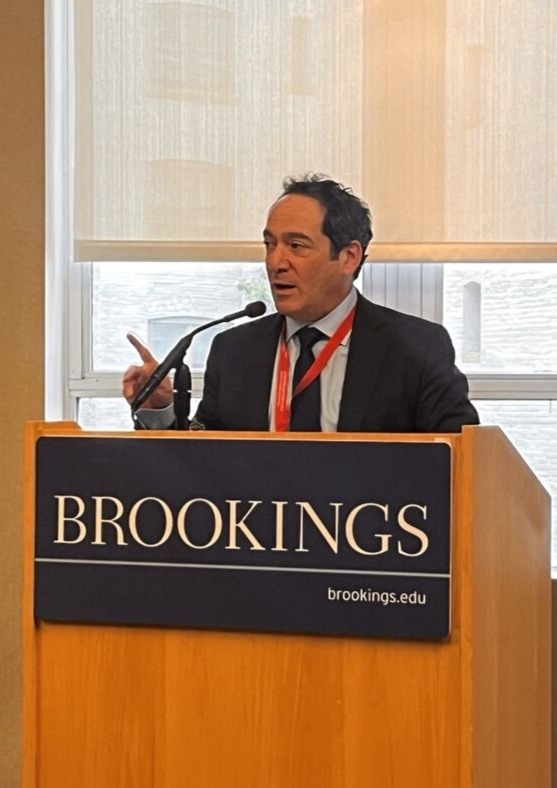
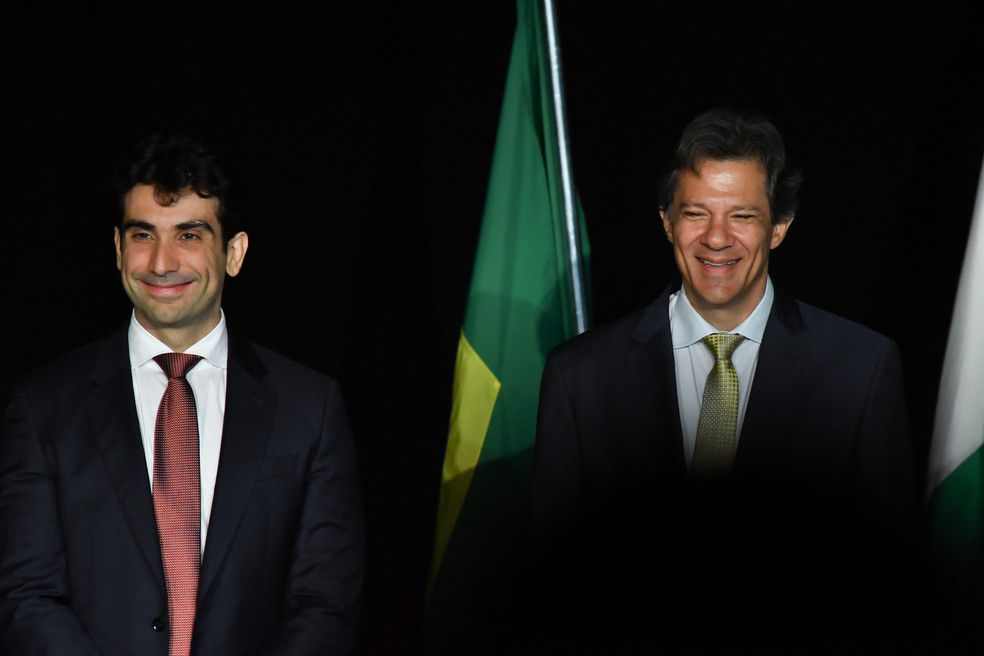
O economista-chefe e sócio do BTG Pactual, Mansueto Almeida, avaliou que o Brasil “nunca vai conseguir fazer o ajuste fiscal” se a taxa de juro real de longo prazo permanecer no patamar atual, oscilando entre 7% e 8% ao ano. Ao mesmo tempo, ele defendeu que a queda desse indicador depende de um plano crível para conter o crescimento do gasto público.
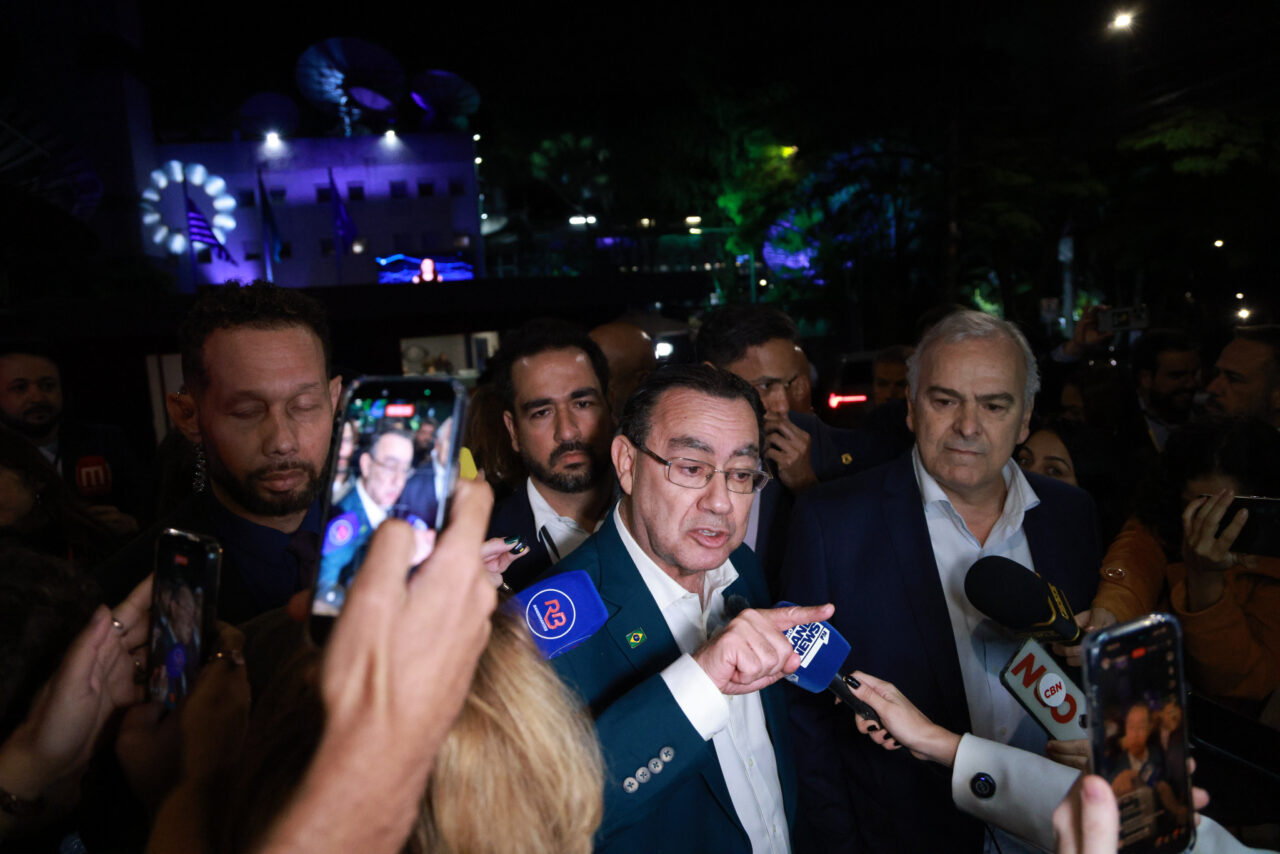
Mansueto falou nesta quinta-feira, 29, durante a Copa BTG Trader 2026, campeonato de day trade organizado pelo BTG Pactual em parceria com a B3 e a Nelogica e realizado com dinheiro fictício, permitindo que participantes testem estratégias sem arriscar capital próprio.
Segundo o economista, o País está em um ambiente de juros muito altos, o que tende a desacelerar o crescimento e, por consequência, acelerar a trajetória da dívida pública.
“Estamos num cenário de juros muito altos. Vamos ter uma desaceleração do crescimento da economia no País com juros altos. Isso leva a dívida a crescer mais rápido”, afirmou.
Para Mansueto, se esse movimento não for interrompido, o mercado começará a questionar a capacidade real do Brasil de promover a consolidação fiscal. Ele citou como referência a taxa de juros real embutida nas Notas do Tesouro Nacional – Série B (NTN-Bs), papéis que pagam inflação mais juro real e servem como balizador do custo de financiamento do governo no longo prazo.
De acordo com o economista, o juro real desses títulos, nos vencimentos mais longos, está hoje na faixa de 7,5% a 8% ao ano – nível que, segundo ele, não encontra paralelo em outros países. “Não há taxa de juros nesse nível em nenhum país do mundo”, disse. “Essa taxa de juros hoje que o governo paga para vender um título público é uma taxa sustentável? Não é”, acrescentou.
Na avaliação de Mansueto, a redução desse prêmio depende menos de medidas pontuais e mais de sinalização clara e consistente sobre como o governo pretende segurar o crescimento do gasto para reconstruir a confiança dos agentes econômicos. Ele afirmou que a trajetória do juro real das NTN-Bs funciona como um “termômetro de credibilidade” da política fiscal: quando começa a cair, indica que o mercado passou a acreditar no plano anunciado e tende a destravar efeitos positivos em cadeia, como melhoria na curva de juros e retomada de fluxo estrangeiro para a Bolsa.
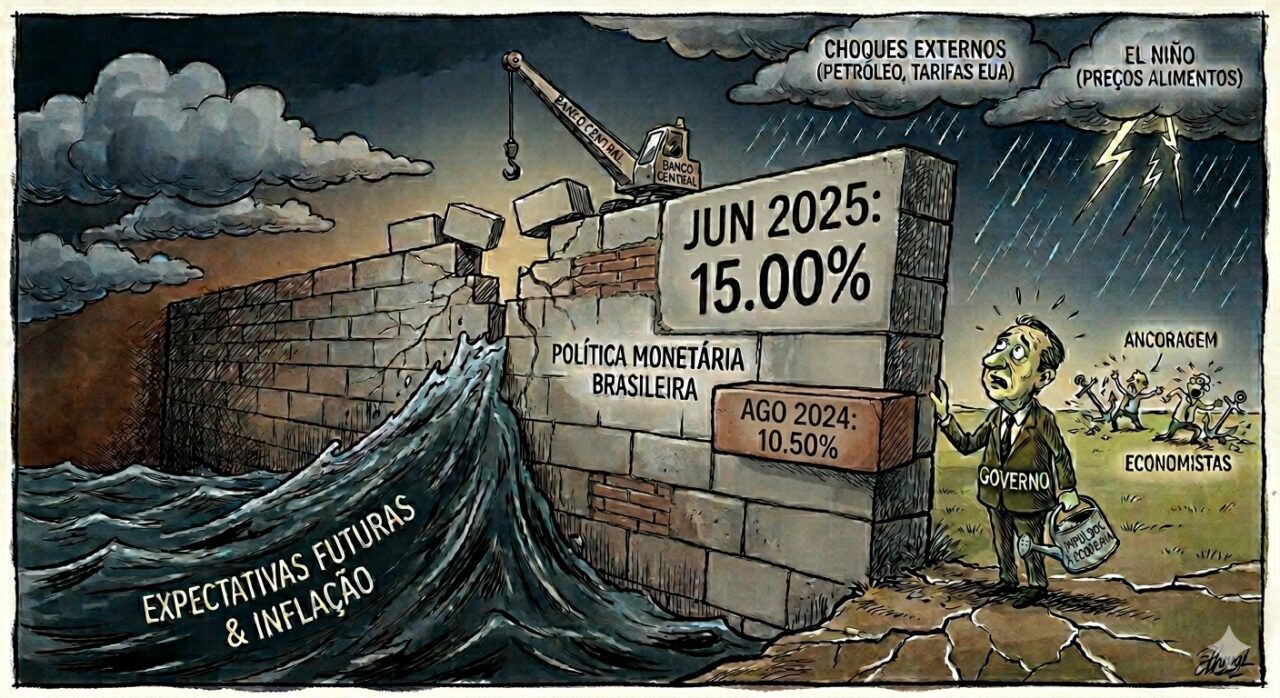
Mansueto lembrou que, quando o atual arcabouço fiscal foi anunciado em abril de 2023, houve melhora relevante nos preços de ativos, com alta da Bolsa, queda da curva de juros e apreciação do real até julho daquele ano. Mas, segundo ele, ao longo de 2024 a credibilidade do arcabouço se deteriorou, e o juro real das NTN-Bs voltou a subir, saindo de 5,3% no início de 2024 para cerca de 8% no fim do ano. Desde então, afirmou, o indicador tem oscilado entre 7,5% e 8% ao ano.
Para o economista, o acompanhamento de indicadores fiscais mensais – como resultado primário, déficit nominal e conta de juros -, além do comportamento das taxas futuras, será crucial para avaliar se o País conseguirá ancorar expectativas e reduzir o custo do dinheiro. “A curto prazo, o que é mais importante é o fiscal”, concluiu.