Por Karla Spotorno, correspondente
Nova York, 08/10/2026 – A tokenização de ativos é crescente e entrega algumas das suas promessas. As transações são mais rápidas, mais baratas e acessíveis e podem ser feitas fora do horário normal. Mais da metade das operações ocorre antes ou depois do mercado tradicional, enquanto 80% contemplam frações de um ativo.
Os tokens, porém, apresentam alta volatilidade e gargalos legais e de liquidez, o que exige a atenção de reguladores caso esse mercado alcance volumes relevantes em um curto espaço de tempo. O alerta é do Fundo Monetário Internacional (FMI), que publicou nesta quinta-feira um capítulo só sobre o tema dentro do Relatório de Estabilidade Financeira Global (GFSR, na sigla em inglês).
O FMI enxerga na tokenização a capacidade de redesenhar a infraestrutura e os processos do mercado financeiro. Essa é, inclusive, a principal diferença dessa inovação de outras já embarcadas no mercado financeiro, segundo o FMI. Um redesenho diz respeito à consolidação das etapas do ciclo do ativo, como o registro da emissão, a negociação, a liquidação e o reporte. Essas etapas são feitas nos mercados tradicionais de forma apartada, com livros de registro apartados e múltiplos intermediários.
Segundo o FMI, caso ganhe escala rapidamente, a tokenização pode elevar riscos de tecnologia, operação e governança e criar canais que amplificam vulnerabilidades tradicionais, como alavancagem, contágio entre ativos e instituições e riscos de liquidez. “Os mercados tokenizados hoje permanecem relativamente ilíquidos e exibem maior volatilidade do que seus equivalentes tradicionais. A liquidez é ainda mais enfraquecida pela fragmentação em várias redes e locais, impedindo a formação eficiente de preços e contribuindo para desvios de preços”, diz publicação do FMI sobre o tema.
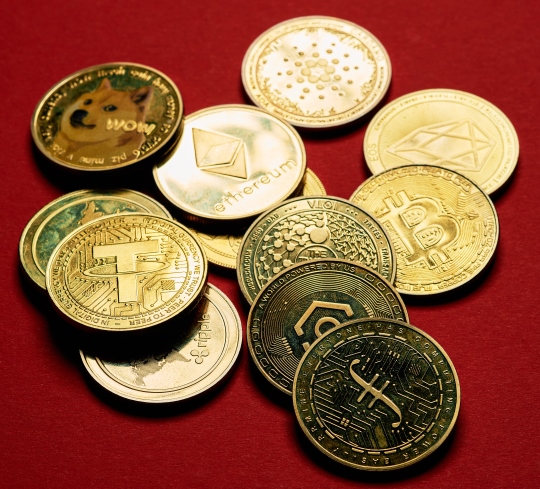
A fragmentação em várias plataformas para as transações – entre elas Tether, Bridgetower, Securitize – e a falta de interoperabilidade e ativos comuns minam o efeito de rede que poderia ajudar os mercados tokenizados a crescerem mais rapidamente. “O valor de um sistema tokenizado depende de quantos ativos, investidores e instrumentos de liquidação estão conectados a ele. À medida que essas redes crescem e se consolidam, benefícios como liquidez e eficiência podem aumentar substancialmente”, diz o FMI.
Para crescer de forma sustentável e com menos riscos, o FMI faz quatro recomendações: abordagem tecnológica neutra, ou seja, sem favorecimento de uma ou outra tecnologia; clareza de direitos legais; regulação consistente para atividades similares; apoio à interoperabilidade com o sistema tradicional e monitoramento de vulnerabilidades. Para o fundo, o futuro da tokenização dependerá menos da tecnologia e mais de políticas que garantam “profundidade de mercado, confiança e salvaguardas”.
Alto crescimento, baixo volume
Apesar de o debate sobre tokenização ter crescido, o tamanho do mercado ainda é reduzido. Segundo o FMI, o volume diário ainda é uma fração do mercado tradicional equivalente e as emissões, muito concentradas nos Estados Unidos.
O estudo mostra que a maior parte da atividade tokenizada ocorre em “repos” (empréstimos de curto prazo com títulos públicos como garantia), com algo entre US$ 300 bilhões e US$ 350 bilhões de volume diário. A negociação de outros tokens, como títulos de dívida e ações, soma mais US$ 65 bilhões.
Para comparação, o “repo” tradicional nos EUA é cerca de US$ 13 trilhões por dia, enquanto mercados globais de capitais somam US$ 300 trilhões em ativos sob gestão (AuM, na sigla em inglês).
Contato: karla.spotorno@estadao.com