A economia mundial vem resistindo a choques que, há poucos anos, pareceriam difíceis de absorver em sequência. Nas reuniões anuais do Institute of International Finance (IIF), FMI e Banco Mundial, em Bangkok, estamos debatendo como essa resistência convive com um problema cada vez mais claro: sustentar a expansão exige mais capital, enquanto seus benefícios se concentram. Cheguei aqui com uma visão construtiva do crescimento e continuo vendo oportunidades. Os relatórios divulgados nesta semana, porém, tornam mais exigentes as condições para que elas se concretizem e dialogam com os riscos à minha baseline que tenho enfatizado recentemente.
O FMI projeta crescimento mundial de 3,1% neste ano e de 3,4% em 2027. A estabilidade relativa desses números esconde mudanças importantes. Apenas 32 economias respondem por 95% do crescimento global projetado. Os países que fornecem equipamentos para a inteligência artificial ganham impulso, enquanto a guerra no Oriente Médio prejudica economias do Golfo e pressiona importadores de energia. Assim, uma previsão global razoável pode coexistir com perspectivas bem menos favoráveis para grande parte do mundo.
Como tenho argumentado em outros artigos, os Estados Unidos ajudam a explicar tanto a força quanto a vulnerabilidade dessa expansão. O investimento em inteligência artificial sustenta a demanda por equipamentos e construção, e a valorização dos ativos favorece o consumo das famílias mais ricas. Esses impulsos estão conectados. Se os retornos esperados da tecnologia decepcionarem, investimento e bolsas podem recuar juntos, atingindo também o consumo. A correção atravessaria fronteiras pela queda das encomendas aos fornecedores asiáticos e pela piora das condições financeiras. Minha confiança depende, portanto, de ganhos de produtividade que ampliem a renda para além desses grupos.
Na China, a capacidade industrial e a economia digital oferecem apoio, mas o ajuste imobiliário e as dificuldades financeiras dos governos locais continuam limitando a demanda doméstica. Uma recuperação mais equilibrada requer maior poder de compra e segurança econômica para as famílias. A dependência das exportações aumenta a pressão competitiva sobre os parceiros comerciais, inclusive europeus. A Europa, por sua vez, precisa transformar os investimentos em defesa, energia e infraestrutura em capacidade produtiva, enfrentando os obstáculos à integração de seus mercados.
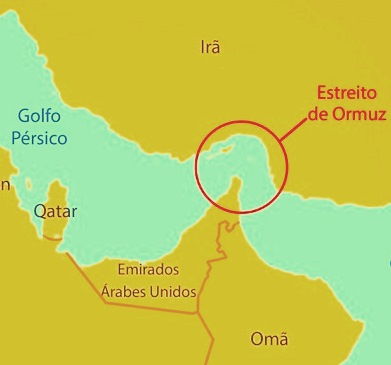
A guerra torna essa tarefa mais difícil. Energia cara reduz o poder de compra, encarece a produção e reacende pressões inflacionárias. O cenário central do FMI pressupõe a reabertura do Estreito de Ormuz em março de 2027. Uma interrupção mais longa exigiria novas adaptações, depois de estoques e alternativas de abastecimento já terem ajudado a amortecer o choque. Para os bancos centrais, a combinação de atividade mais fraca e inflação persistente reduz a liberdade de baixar os juros.
Essa restrição monetária encontra um mundo muito endividado. Nosso levantamento no IIF registra mais de US$ 365 trilhões em dívidas públicas e privadas, incluindo o setor financeiro. O custo aparece gradualmente, quando obrigações antigas são substituídas por financiamento mais caro, fazendo com que a conta de juros continue subindo mesmo que as taxas de mercado se estabilizem. Isto comprimirá o espaço para investimento e para a proteção das famílias mais vulneráveis.
Ao mesmo tempo, a inteligência artificial demanda financiamento antes de entregar todos os ganhos de renda que promete. Segundo previsão do JPMorgan, as emissões de títulos de empresas de tecnologia, mídia e telecomunicações devem alcançar US$ 540 bilhões em 2026. O valor abrange esse conjunto de setores e inclui refinanciamento. Ainda assim, ajuda a dimensionar a mudança: projetos tecnológicos passam a carregar obrigações financeiras fixas, enquanto a velocidade de adoção e as receitas futuras permanecem incertas.
Em pesquisa recente do IIF, mostramos que o mercado absorveu grandes emissões de empresas intensivas em inteligência artificial sem um aumento persistente dos juros cobrados dessas empresas em relação aos títulos do Tesouro americano. A demanda dos investidores parece ter favorecido essa absorção. Contudo, o investimento privado e os déficits públicos podem elevar, em conjunto, o juro real de longo prazo pago por todos os tomadores. Para os emergentes, isso cria uma assimetria: o financiamento mais caro chega de forma ampla, mas os investimentos e seus ganhos de produtividade se dirigem a um grupo menor de países.
O relatório de estabilidade financeira do FMI ressalta como uma decepção com a inteligência artificial ou uma alta abrupta dos juros pode atingir instituições conectadas por crédito e operações de mercado. Fundos muito alavancados podem precisar vender ativos rapidamente, transmitindo perdas a outros participantes. A capacidade de atravessar um choque depende também de liquidez e do perfil dos vencimentos. A aparente tranquilidade dos preços de mercado oferece uma medida incompleta dessa capacidade.
O Banco Mundial apresenta uma resposta promissora ao risco de concentração. Seu novo Relatório sobre o Desenvolvimento Mundial enfatiza aplicações acessíveis de inteligência artificial, adaptadas às necessidades locais. Pequenas empresas podem melhorar processos, e serviços públicos podem ampliar o acesso a conhecimento especializado. Os resultados dependem de energia confiável, qualificação e dados adequados. Ao mobilizar capital privado e apoiar essas condições, a instituição procura ampliar as oportunidades de investimento e emprego nas economias em desenvolvimento.
Há também espaço para melhorar o crescimento por meio da política fiscal. O Monitor Fiscal do FMI destaca que reduzir distorções tributárias pode favorecer o investimento e a produtividade, preservando a arrecadação. Essa discussão tem relevância direta para o Brasil, onde a implementação da reforma dos tributos sobre o consumo pode simplificar decisões de produção e reduzir custos. Seus benefícios serão maiores se vierem acompanhados de uma trajetória fiscal crível, capaz de diminuir a incerteza sobre o financiamento do Estado.
Para o Brasil, esse cenário aumenta o valor de decisões domésticas. A oferta de energia renovável pode atrair projetos ligados à nova economia digital, mas o investimento só avança com redes disponíveis e regras previsíveis. Seus ganhos serão mais amplos se empresas de diferentes portes conseguirem incorporar a tecnologia, o que depende de qualificação e concorrência. Ao mesmo tempo, conter a incerteza fiscal reduziria o prêmio de risco doméstico quando o juro externo permanece elevado. A oportunidade brasileira está em combinar essas condições para que o capital atraído se traduza em produtividade, emprego e renda.
Marcello Estevão, PhD MIT, é Diretor Gerente e Economista Chefe do Institute of International Finance e professor da Universidade de Georgetown em Washington, DC. Foi Secretário para Assuntos Internacionais do Ministério da Fazenda e trabalhou no Banco Mundial, FMI, Federal Reserve e Tudor Investment Corporation.
Os artigos publicados na Broadcast expressam as opiniões e visões de seus autores.