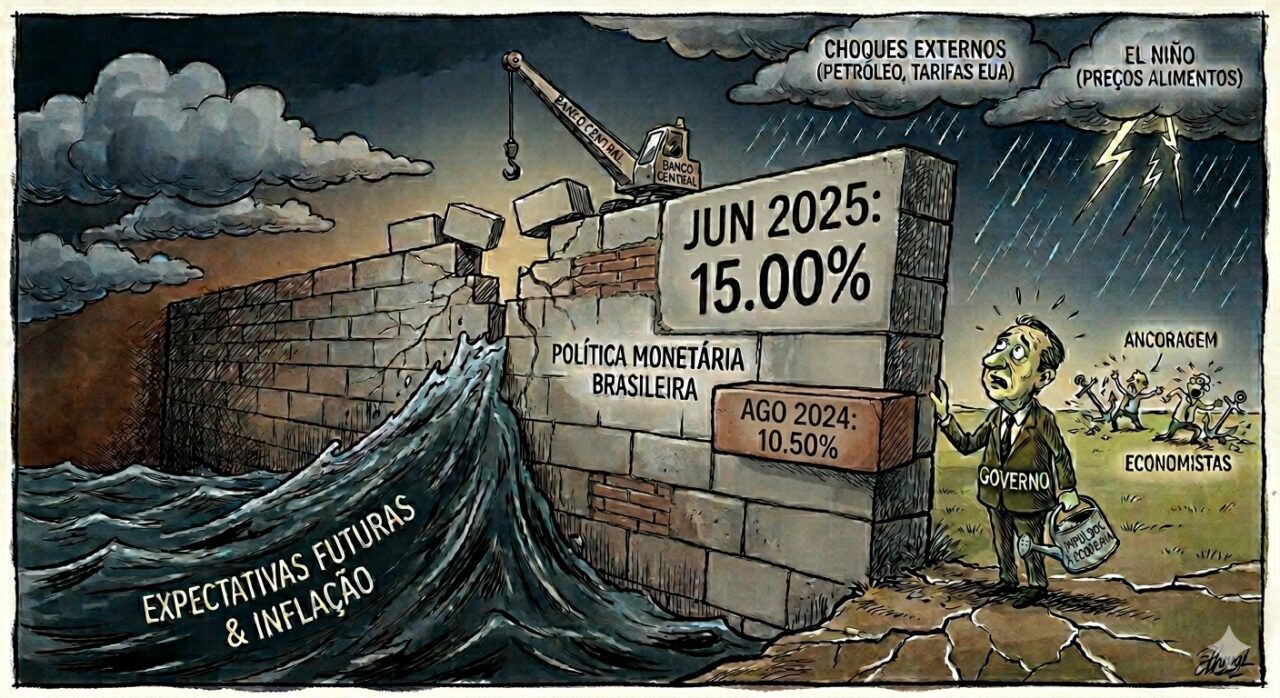
Bastou o resultado do primeiro turno das eleições para o mercado de juros sinalizar uma melhora nas perspectivas para a inflação. A inflação implícita nas NTN-Bs recuou entre 50 e 80 pontos-base ao longo da curva, de um a dez anos, movimento que também incorpora mudanças nos prêmios de risco e reflete expectativas de alteração na política econômica, especialmente na área fiscal. A perspectiva de menor expansão dos gastos públicos tende a reduzir a pressão sobre a demanda, enquanto a apreciação cambial favorece a desinflação. Mas o caminho para 2027 ainda está cheio de pedras.
A primeira fonte de risco está nos choques de oferta, especialmente em alimentos, energia e combustíveis. Projeções do International Research Institute for Climate and Society, da Universidade Columbia, apontam persistência do El Niño até o primeiro trimestre de 2027. No Brasil, alterações nas chuvas e temperaturas podem prejudicar safras e elevar custos de energia. No questionário pré-Copom de setembro, a mediana dos economistas apontou impacto potencial de 50 pontos-base sobre o IPCA de 2027, dos quais apenas 60% estariam incorporados às projeções.
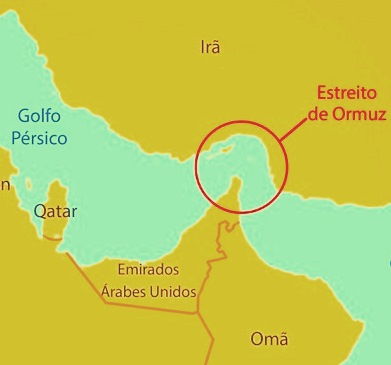
Nos combustíveis, a continuidade da guerra entre Irã e EUA mantém a pressão sobre os preços internacionais. Mesmo considerando a manutenção das subvenções e exonerações tributárias, estimo defasagem de 14% no diesel e 18% na gasolina. Um reajuste integral para eliminar essas diferenças acrescentaria 34 pontos-base ao IPCA e 26 pontos-base aos IGPs. E, mudanças nos subsídios podem ampliar ainda mais esses impactos.
A segunda fonte de risco está nas pressões de custos e nas mudanças tributárias e estruturais. O possível fim da escala 6×1, com redução da jornada semanal de 44 para 40 horas sem redução salarial, pode elevar os custos de produção. A Confederação Nacional da Indústria (CNI) estima possível pressão de 6,2% sobre os preços ao consumidor, conforme as hipóteses de repasse. Considero, contudo, que o maior risco para o IPCA está nos serviços, dada a elevada participação do trabalho em seus custos.
A substituição do PIS/Cofins pela CBS, em 2027, começa a redistribuir a carga tributária entre setores. Serviços com poucos insumos creditáveis podem enfrentar aumento da tributação efetiva, enquanto a indústria tende a se beneficiar de créditos mais amplos. O impacto depende das alíquotas e do repasse aos consumidores. Mais do que um choque generalizado, o risco é de recomposição de preços relativos, especialmente nos serviços.
Soma-se a isso uma mudança na própria régua da inflação. A atualização da Pesquisa de Orçamentos Familiares (POF) poderá entrar no IPCA em 2027. Nas três revisões anteriores, os serviços ganharam participação. Se a tendência se repetir, com serviços rodando a 5,5% ao ano, contra 2,5% dos bens industriais, estimo impacto de aproximadamente 20 pontos-base sobre o IPCA medido, mantidas as taxas dos componentes. Não se trata de uma nova pressão inflacionária, mas de uma mudança na ponderação do índice que, combinada à elevação dos preços dos serviços decorrente da maior tributação, resulta em um IPCA mais elevado.
Na direção contrária, atuam a desaceleração econômica e a apreciação cambial. A demanda mais fraca limita o repasse de custos: estimo que um hiato do produto 1 ponto percentual mais negativo reduza a inflação de preços livres em 10 pontos-base. O fortalecimento do real também favorece a desinflação, diretamente nos bens finais importados e indiretamente nos insumos: uma apreciação de 10% reduziria, em meu exercício, a inflação de preços livres em 40 pontos-base.
O desafio de 2027 não será apenas convencer famílias e empresas de que a inflação cairá. Será fazer essa expectativa sobreviver à pressão dos alimentos, dos combustíveis, dos custos trabalhistas e às mudanças tributárias e estatísticas. As expectativas ajudam a abrir o caminho. Mas não removem, sozinhas, as pedras.
Tatiana Pinheiro é pesquisadora da FGV-EESP e consultora econômica. Escreve artigos para a Broadcast quinzenalmente, às sextas-feiras.
Os artigos publicados na Broadcast expressam as opiniões e visões de seus autores.