Por Luísa Laval
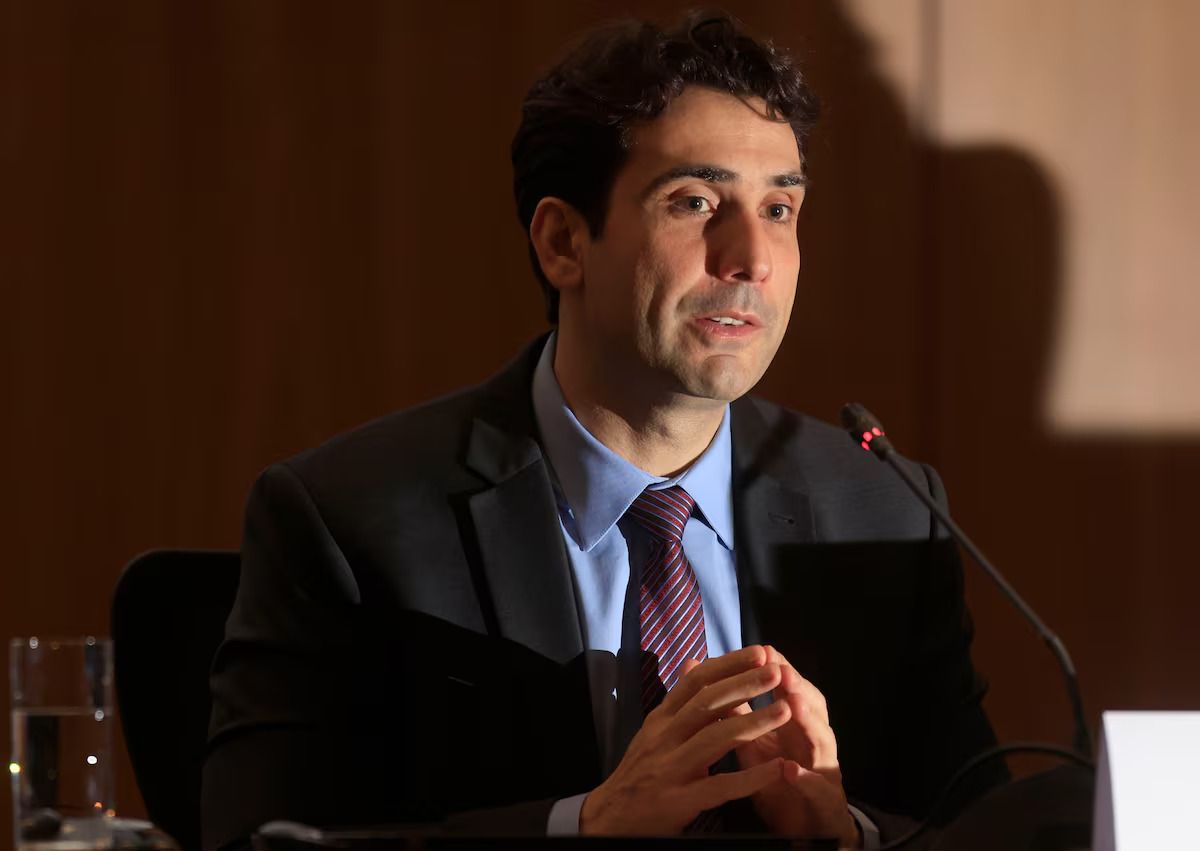
São Paulo, 21/09/2026 – O BTG Pactual manteve a recomendação de compra para Vale após conversas com o CEO Gustavo Pimenta, mas afirmou que a ação segue com poucos gatilhos no curto prazo para uma reprecificação mais relevante, em meio a piora de momentum de lucros. O banco destacou que a estratégia de frete e hedge de bunker ajuda a amortecer o choque recente, embora não elimine os efeitos do ambiente de minério mais fraco e fretes elevados.
Segundo os analistas Leonardo Correa, Marcelo Arazi e Rodrigo Gotardo, a Vale estima que mais de 120 milhões de toneladas de oferta global de minério estejam operando no prejuízo nas condições atuais de preços e frete. A empresa espera que alguma racionalização de oferta dê suporte a uma recuperação do minério, mas não tem planos imediatos de cortar capacidade própria. Se o cenário persistir, porém, pode ajustar parte das compras de terceiros, de cerca de 30 milhões de toneladas por ano, e um volume menor de produção própria de maior custo, estimado em cerca de 5 milhões de toneladas anuais.
O BTG afirmou que a Vale segue relativamente protegida do pico de frete. Estruturalmente, cerca de 70% a 75% do frete estaria coberto por contratos de longo prazo e navios dedicados, com taxas de US$ 18 a US$ 20 por tonelada considerando bunker de US$ 500 por tonelada. Para 2027, a companhia teria hedgeado cerca de 70% das necessidades de bunker a um equivalente de petróleo de US$ 78 por barril. Com bunker perto de US$ 750 por tonelada, a Vale estima que o frete do bloco contratado poderia ficar em torno de US$ 23 por tonelada em 2027, ainda abaixo do spot de cerca de US$ 42 por tonelada. A empresa também espera normalização dos fretes ao longo do tempo com a entrada de novos navios no mercado no próximo ano.
O banco avalia que cortes de produção própria, se ocorrerem, tendem a ser pouco relevantes, mas diz que o principal “botão” é reduzir compras de minério de terceiros, já que a administração reforçou que cada navio saindo do Brasil precisa gerar margem positiva. Para os analistas, a redução desses volumes também ajudaria a melhorar mix e margens, em um ambiente de piora de teor e aumento de alumina no minério disponível no mercado, o que tende a favorecer produtos de maior qualidade e capacidade de blendagem da Vale.
Em metais básicos, o BTG diz que a empresa segue vendo IPO da Vale Base Metals como opcionalidade de longo prazo, sem prioridade no curto prazo e sem pressão do governo. A Vale considera que a plataforma consegue financiar o crescimento organicamente e deve dar mais visibilidade do pipeline no Vale Day em dezembro. Em cobre, o banco cita que a companhia mantém foco em projetos sob seu controle, como Alemão, e avalia parceiro estratégico para Hu’u. Em níquel, a prioridade é eficiência, não expansão.
No tema de retorno de capital, o BTG diz que não houve atualização relevante e que decisões sobre dividendos e recompras devem depender do desempenho no fim do ano. O banco afirma que o principal vetor para reduzir o desconto em relação a pares australianos continua sendo o cobre, caso a Vale entregue o plano de ampliar de forma relevante a produção. O relatório menciona ainda que a companhia vê a Samarco como potencial fonte de valor, com operação melhorando e capacidade projetada em cerca de 28 milhões de toneladas por ano.
O banco mantém preço-alvo de US$ 18 para o ADR da Vale, o que implica potencial de alta de 24,4% ante o último fechamento, e estima rendimento médio de 5,8%, levando o retorno total projetado a 30,2%.
Contato: luisa.laval@estadao.com
Conteúdo elaborado com auxílio de inteligência artificial, revisado e editado pela Redação da Broadcast.