Quando o assunto é o choque atual do petróleo, Esopo, o famoso contador grego de fábulas, lá pelos idos do Século VI A.C, bem que poderia ter contado também uma história contrária à sua famosa “fábula do parto da montanha”, em que o rato teria parido uma montanha. Qual analista teria previsto que o preço médio do petróleo seria 50% maior ao longo de 2026, cotado, em grande parte do ano, nas proximidades de US$ 100 por barril do Brent? Ou que bancos centrais mundo afora voltaria a subir suas taxas de juros incrédulos com a escalada das taxas de inflação?
Aqui no Brasil, 2026 parecia relativamente dominado. Dias antes do ataque coordenado pelo Iraque e Estados Unidos em território iraniano, as expectativas de mercado projetavam inflação para o ano em 3,91%, com Selic fechando o ano em 12% ao ano e com viés de baixa.
Da mesma forma, raramente um analista de mercado teria projetado que o Federal Reserve Board (Fed), banco central dos Estados Unidos, e o Banco Central do Brasil caminhariam em direções opostas em sua orientação de política monetária sob o sol do mesmo cenário de incerteza internacional. Então, eis a nova fábula de Esopo, e como todas elas, agora narrada ousadamente pelo autor desta coluna: “o que pouco parece, muito pode ser”.
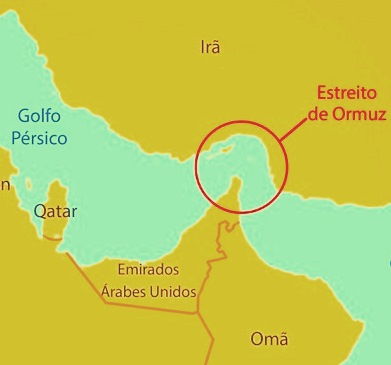
Na quarta-feira, 16 de setembro, o Federal Reserve elevou os juros americanos pela primeira vez desde 2023, para o intervalo de 3,75% a 4,00%. Horas depois, em Brasília, o Copom cortou a Selic pela quinta vez seguida, para 13,75%. Por trás das duas decisões estava o mesmo barril de Brent a US$ 104, que valia menos de US$ 70 no fim de fevereiro, antes do conflito no Oriente Médio, e que chegou a US$ 110 quando a Arábia Saudita fechou o oleoduto Leste-Oeste, a principal rota de contorno ao Estreito de Ormuz. Dois bancos centrais diante do mesmo choque, e das mesmas incertezas globais, caminhando em direções opostas. Convém perguntar quanto esse choque está custando ao Brasil e a quem cabe a conta. Conto com a ajuda do quadro que acompanha essa coluna para ilustrar os efeitos perversos do choque do petróleo, sem, contudo, isentar as peripécias da gestão fiscal doméstica.
A resposta começa por um aparente alívio. Às custas de vultosos investimentos, especialmente com as descobertas do pré-sal, o Brasil de 2026 se tornou exportador líquido de petróleo. Com isso, o choque não nos alcança pelas contas externas, como nos anos 1970. O choque entra por outra porta, a da inflação, e da inflação passa aos juros, ao crescimento e à dívida pública. Mas, agora ele traz também boas notícias para as receitas da União, estados e municípios, na forma de royalties, participações especiais e mais arrecadação tributária. Aliás, vale o registro de que entraram bem mais recursos no caixa da União do que os que foram gastos com medidas para tentar impedir a alta do preço dos combustíveis no mercado doméstico. E ainda tem as receitas com o imposto de exportação de petróleo bruto, de caráter meramente arrecadatório e prejudicial aos futuros investimentos do setor. Essa é outra fábula a ser contada depois.
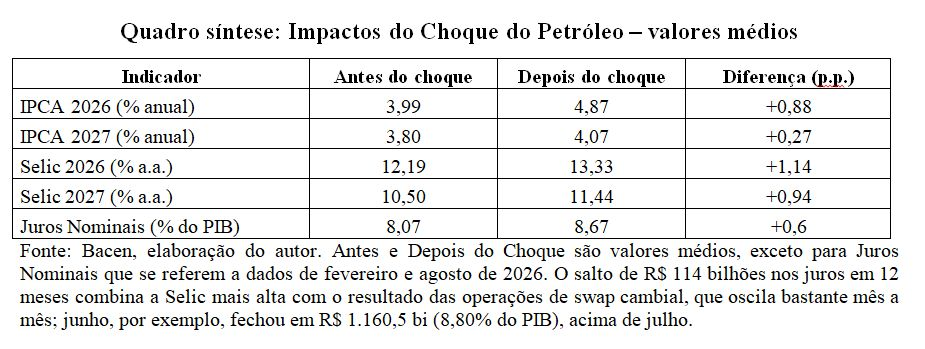
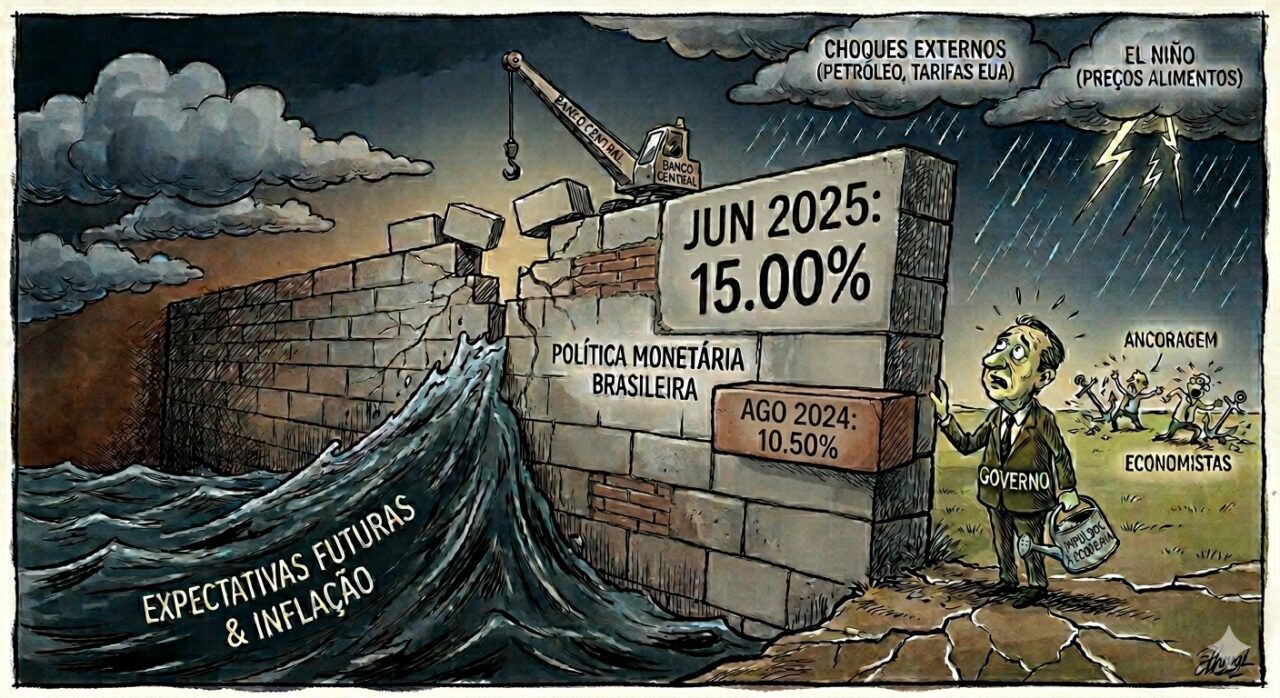
Assim, na véspera do conflito, a mediana do Focus para o IPCA de 2026 projetava 3,91%. Hoje está em 4,92%, depois de ter encostado em 5,15% no pior momento. Para 2027, passou de 3,80% para 4,30%. O reflexo desta desancoragem nas expectativas inflacionária bateu na porta da política monetária. Depois de navegar por mares perigoso de 15% ao ano, a Selic esperada, na última leitura Focus, para dezembro subiu de 12,0% (última leitura antes do choque) para 13,5%, de acordo com o Focus desta semana, e a de dezembro de 2027, de 10,50% para 12,00%. Cada ponto adicional de inflação custou 1,6 ponto de Selic. O Banco Central passou a cortar a taxa nominal, e o juro real medido pela inflação passada caiu muito pouco, de 10,8% para 9,1% ao ano. Ou seja, mesmo quando política monetária parece afrouxar, ela ainda se mantém no campo altamente contracionista.
A fatura dos juros pesou na conta das famílias, que se tornaram altamente endividadas, e das empresas, que assistem desoladas seus resultados operacionais positivos serem corroído pelas despesas financeiras. No campo macroeconômico, pesou também, e bastante para o Tesouro Nacional. O pagamento de juros da dívida bruta sofreu acréscimo de R$ 114 bilhões e, com isso, a dívida bruta atingiu 82,5% do PIB, e segue caminhando a passos largos para 87% no fim de 2027, segundo o Prisma Fiscal.
Seria cômodo, a esta altura, debitar tudo ao Estreito de Ormuz. Os dados completos das contas públicas não permitem mais essa fábula. Afinal, de janeiro a julho, a despesa primária do governo central cresceu 6,2% acima da inflação, três vezes o ritmo do PIB. Para 2027, com dívida bruta projetada para 87% do PIB o resultado primário capaz de estabilizá-la é da ordem bem superior à 2,0% do PIB, uma missão praticamente impossível, nas circunstâncias atuais. O orçamento promete 0,5% na meta e 0,13% no resultado cheio, sem as exclusões legais.
O preço do petróleo não se decide em Brasília, mas o ritmo do gasto público, sim. Enquanto a política fiscal pressionar a demanda, o Banco Central cortará a taxa de juros menos do que gostaria, e o Tesouro pagará mais do que pode.
Márcio Holland é professor da FGV EESP, ex-secretário de Política Econômica do Ministério da Fazenda, conselheiro na Raiô Benefícios, membro do Conselho Superior de Economia da FIESP, e sócio fundador da Genesys Consulting. É autor do livro “Taxa de Juros no Brasil” (Editora Alta Cult, 2026).
Os artigos publicados na Broadcast expressam as opiniões e visões de seus autores.