Por Marianna Gualter, Mateus Maia e Célia Froufe
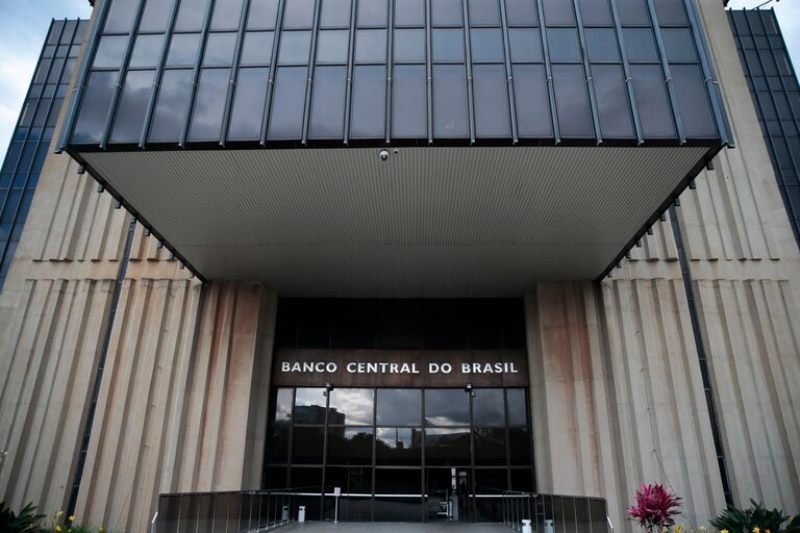
Brasília, 24/09/2026 – O Banco Central revisou parcialmente a trajetória esperada para o hiato do produto no Relatório de Política Monetária (RPM) do segundo e terceiro trimestres, publicado nesta quinta-feira.
A autoridade monetária segue estimando que o hiato estava positivo no segundo trimestre de 2026, mas alterou a estimativa de 0,4% para 0,5%. Para o terceiro trimestre, estimou o hiato em 0,4%.
À frente, o BC segue antecipando redução do hiato para valores negativos, atingindo -0,4% no primeiro trimestre de 2028.
“As condições monetárias restritivas desempenham papel fundamental nesse movimento”, escreve o BC.
Com a revisão, as estimativas do BC estão mais próximas das contas do mercado. As medianas do questionário pré-Copom (QPC) de setembro, publicado na quarta-feira, 23, indicam hiato positivo em 0,5% no segundo trimestre deste ano. A trajetória antecipada pelos analistas é de fechamento gradual, com hiato ainda positivo em 0,2% no quarto trimestre de 2026, e negativo, em 0,2%, no fim de 2027.
Mais uma vez, o RPM salientou que o hiato do BC incorpora informações de diferentes metodologias e julgamento do Copom. Desta vez, também disse que “em virtude da elevada incerteza existente nas estimativas do hiato do produto, o Copom avalia projeções com diferentes estimativas e cenários para essa variável”.
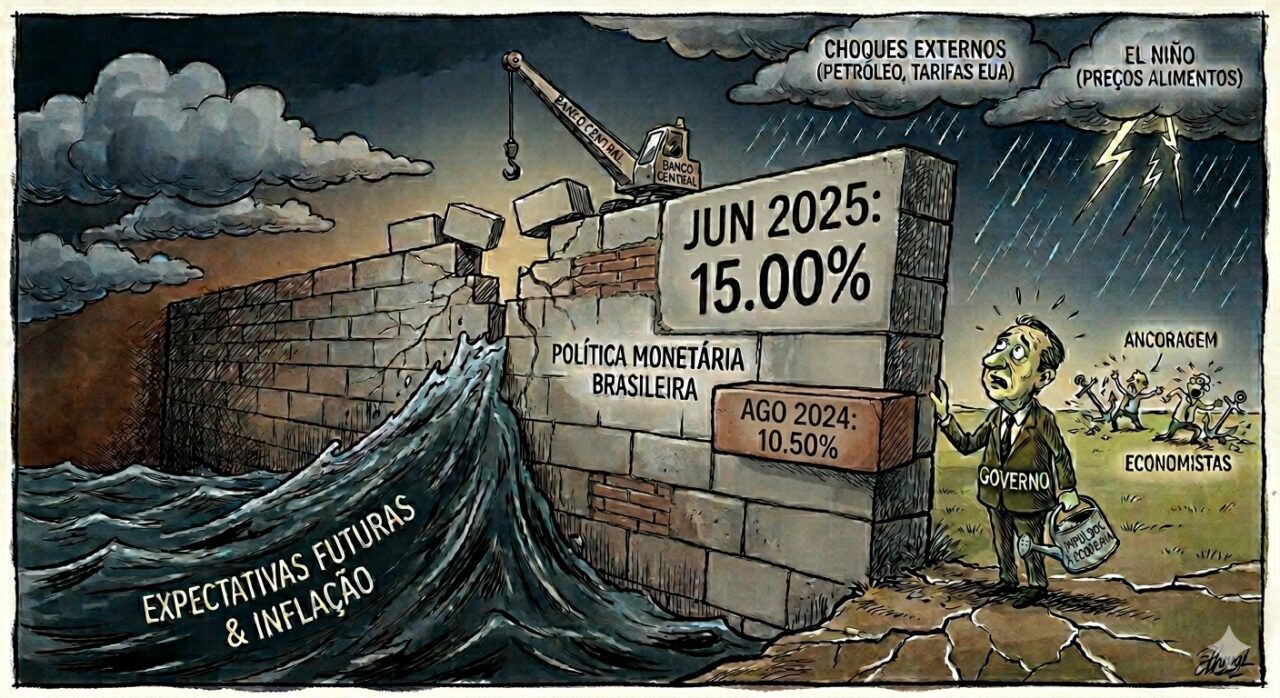
O BC manteve mais uma vez a sua estimativa de taxa real neutra de juros no cenário de referência estável em 5,0%, o mesmo nível desde o RPM de junho de 2025.
“Esse valor é inferior ao da taxa Selic real ex-ante em cada ponto da trajetória, o que significa que a política monetária assume postura contracionista ao longo de todo horizonte de projeção, ainda que o grau de aperto seja decrescente”, completou o BC.
Contato: marianna.gualter@broadcast.com.br, mateus.maia@broadcast.com.br e celia.froufe@broadcast.com.br