Por Luísa Laval e Cecília Mayrink
São Paulo, 23/09/2026 – Um mês após entrar em recuperação extrajudicial e, automaticamente, sair do Ibovespa e de outros índices, a Braskem PNA teve seu volume de negociações na B3 reduzido quase pela metade. De lá para cá, o papel também passou a enfrentar maior volatilidade, chegando a subir 15,9% em um único dia, mas também recuando 12,9% em outro. Ainda assim, acumula alta de 22,7% no período, cotada a R$ 4,32.
Desde 26 de agosto, quando desembarcou do Ibovespa, até o fechamento de ontem, a petroquímica teve média diária de 4,9 mil negócios e R$ 22,03 milhões de volume financeiro, ante 8,106 mil negócios e R$ 38,07 milhões no início de agosto, até a saída do índice.
O contraste é ainda maior em relação aos meses de julho e junho, quando o papel teve média diária de 8 mil e 14,5 mil negócios, respectivamente, com giro financeiro de R$ 38,79 milhões e R$ 82,05 milhões.
A saída do ativo do principal índice da B3 formalizou uma migração que já estava em curso: a Braskem deixou de ser uma ação de índice, analisada por ciclo petroquímico, e virou uma “special situation”, analisada por estrutura de capital e “recovery”, aponta o gestor de renda variável da AZ Quest, Welliam Wang.
“O risco agora é binário e jurídico, com diluição pesada no melhor cenário e quase eliminação do acionista numa recuperação judicial, e não mais operacional. Para o investidor de ações, a pergunta relevante deixou de ser quanto vale a empresa e passou a ser quanto sobra para quem está atrás de US$ 10,9 bilhões de dívida. E a resposta que os preços de crédito dão hoje é: muito pouco”, afirma.
Com a saída do Ibovespa, a ação da Braskem também perdeu espaço entre as recomendações de bancos e analistas. Na semana passada, o UBS BB rebaixou a recomendação do papel PNA da petroquímica de neutra para venda e cortou drasticamente o preço-alvo de R$ 10,50 para R$ 3,75, ainda projetando um potencial de queda de quase 30%.
O banco reconheceu que chegou um pouco atrasado no rebaixamento após a liquidação dos últimos três meses e os ventos contrários persistentes de spreads e reestruturação, mas diz que as esperanças ainda se apoiavam no cenário macroeconômico mundial: a alta do petróleo e algumas adições relevantes de capacidade na China favoreceram a ação da Braskem em diferentes momentos do ano.
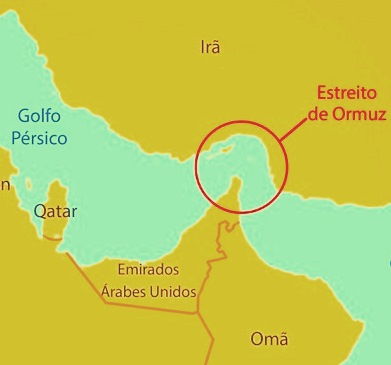
“Quando o conflito no Oriente Médio começou, preocupações com interrupções de oferta impulsionaram os spreads. No entanto, isso durou pouco, pois a oferta foi realocada diante de excesso de capacidade e estoques”, apontam os analistas Tasso Vasconcellos e João Barichello. O UBS BB não vê uma saída fácil, pois os spreads, em termos gerais, voltaram ao cenário pré-conflito e devem permanecer em níveis de ciclo baixo até mais adiante na década, com risco de alta limitado.
Porém, o que realmente está pesando nessa montanha-russa é o cenário de endividamento e o processo de reestruturação da companhia. O banco destaca que as soluções potenciais podem trazer risco relevante de diluição para os acionistas e alta volatilidade ao longo do processo.
“Dada a magnitude, uma solução pode combinar conversão de dívida em capital, haircut e injeção de capital. Se for apenas conversão de dívida e aumento de capital, isso poderia implicar cerca de 70-95% de diluição para os minoritários. Se não houver acordo, pode ser necessário pedir recuperação judicial (RJ) por um processo mais complexo”, pontua o relatório.
A recuperação extrajudicial ainda não é a luz no fim do túnel para a Braskem, já que ela apenas congelou cobranças por 90 dias enquanto se negocia um plano definitivo que exige adesão de mais de 50% dos credores. “As negociações estão mais difíceis, não mais fáceis: a proposta da empresa foi rejeitada, os credores cobram compromisso firme da Petrobras, e a estatal, travada por governança, estatuto e risco de responsabilização, segue apenas modelando uma ajuda sem valor nem prazo. Sem esse cheque, a maioria não se forma”, avalia Wang, da AZ Quest.
O gestor afirma que o cenário-base é que a recuperação extrajudicial termine em recuperação judicial. “Os credores têm uma cláusula que permite encerrar o acordo a partir de 9 de outubro e, se nada mudar, o prazo final de novembro produz o mesmo desfecho”, pontua.
O mercado continua monitorando as notícias em relação à reestruturação da dívida da petroquímica: na última segunda-feira, 21, fontes informaram à Broadcast que os detentores de títulos emitidos no exterior (bondholders) da Braskem exigem um aporte de US$ 3 bilhões da Petrobras em dois anos. Com o impasse e prazos que começam a ficar mais curtos, a Braskem deve realizar uma reunião de conselho nesta sexta-feira (25) para aprovar e formalizar uma rejeição a tal proposta.
Contato: luisa.laval@estadao.com e cecilia.kuinghttons@estadao.com