Por Gustavo Nicoletta e Daniel Tozzi
São Paulo, 14/09/2026 – Um dispositivo incluído pelo governo federal na Medida Provisória (MP) 1.391 para cobrar IOF sobre Recibos de Depósito Bancário (RDBs) contraria o entendimento atual da Receita Federal e, segundo juristas, abre espaço para contestação judicial. Eles apontam que o Supremo Tribunal Federal (STF) já se posicionou contra a incidência do imposto em instrumentos de natureza semelhante.
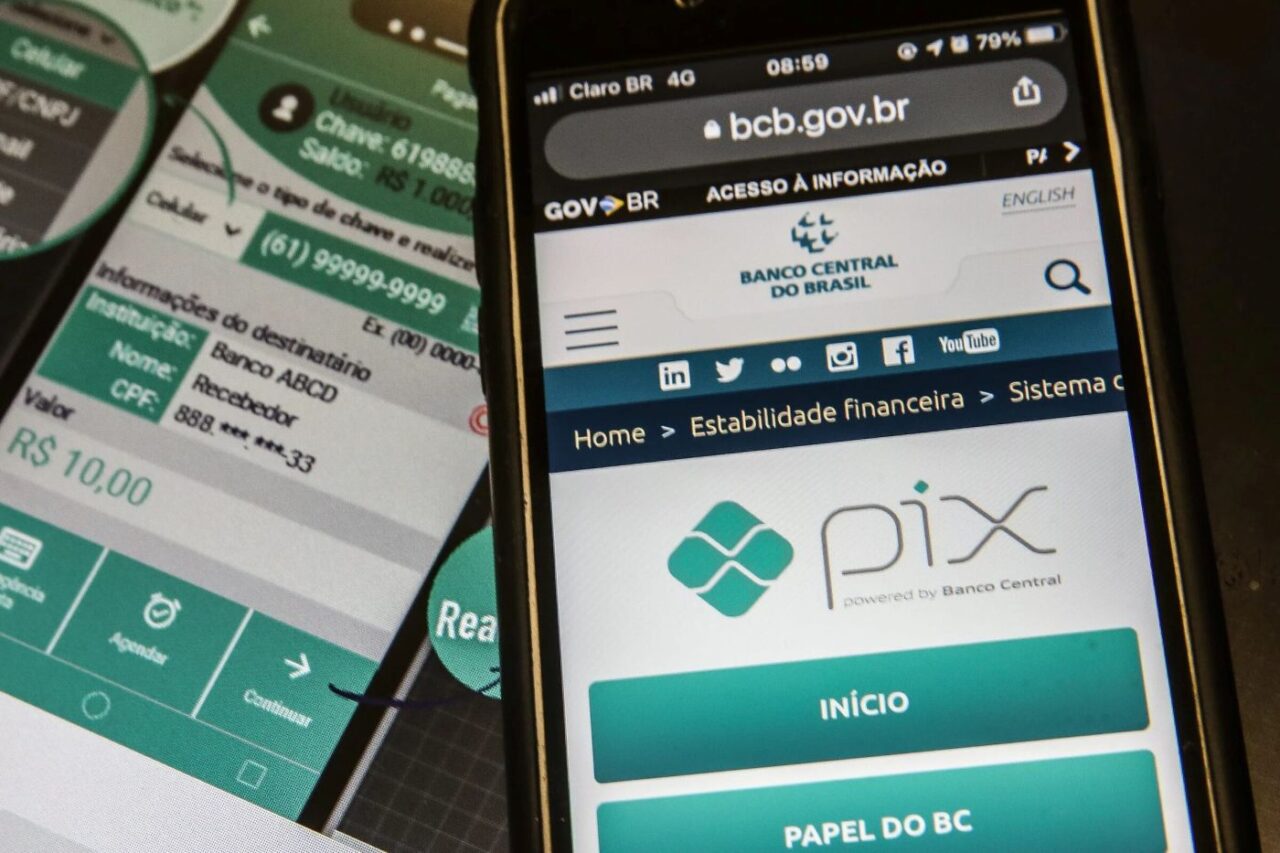
Publicada na sexta-feira (11), a MP 1.391 autoriza a concessão de subvenção econômica a produtores e importadores de óleo diesel. No texto, porém, o governo incluiu um trecho que equipara “depósitos a prazo sem emissão de certificado” – outro nome para os RDBs – aos Certificados de Depósito Bancário (CDBs) para fins de incidência do IOF aplicável a títulos e valores mobiliários.
A mudança ocorre pouco mais de um mês após a Receita Federal publicar a solução de consulta Cosit 133, na qual afirma que RDBs não podem ser tratados como títulos ou valores mobiliários para fins de cobrança desse tipo de IOF porque não têm “propriedade circulatória” – isto é, não podem ser transferidos entre pessoas, como ocorre com CDBs.
Até janeiro de 2009, a Receita adotava entendimento favorável à tributação, mas alterou a interpretação após o STF editar a súmula 664, em caso relacionado a saques em poupança. O ponto comum entre os dois instrumentos, segundo a Receita, é a falta de “propriedade circulatória”, o que impediria o enquadramento como título ou valor mobiliário.
“O RDB insere-se no regime dos depósitos a prazo… que o considera depósito a prazo sem emissão de certificado. Por se tratar de recibo representativo de depósito a prazo em instituição financeira, não possui a cambiaridade típica dos títulos de crédito, como no caso dos Certificados de Depósito Bancário (CDB). Por essa razão, o RDB é considerado inegociável e intransferível”, disse a Receita Federal no Cosit 133.
Para Dante Zanotti, sócio de direito tributário do Lefosse, o raciocínio do STF no caso da poupança é aplicável aos RDBs e coloca em dúvida a constitucionalidade da mudança promovida por MP. “Dá margem para os contribuintes questionarem se é constitucional”, afirma. Ele avalia que instituições financeiras ou associações de classe podem levar o tema ao Judiciário.
Pedro Bresciani, sócio do Utumi Advogados, diz que a MP não “supera” o entendimento da Receita, que se baseia nas características do próprio RDB para afastar sua classificação como título ou valor mobiliário sujeito ao IOF. Para ele, ao apenas equiparar RDBs a CDBs para fins de IOF, o texto deixa a cobrança juridicamente discutível.
“O que a MP fez foi apenas equiparar, para fins de incidência do IOF, determinadas operações com depósitos a prazo sem emissão de certificado às operações com CDB. Por essa razão, ainda que o governo venha a manifestar a intenção de tributar as operações com RDB pelo IOF/TVM, é possível sustentar que a incidência do imposto é discutível, justamente em função do pressuposto jurídico”, avalia.
Os dois advogados avaliam que, com a publicação da MP, os RDBs passam a seguir a tributação prevista para CDBs: IOF de 1% ao dia sobre o valor do resgate, limitado ao rendimento. A alíquota é regressiva: começa em 96% do rendimento no primeiro dia útil e cai até zerar no 30º dia da aplicação.
Zanotti afirma que, em geral, o recolhimento é feito pela instituição financeira, e a tendência é que a cobrança ocorra até eventual decisão judicial em sentido contrário. Se o tributo for derrubado, a restituição dependerá de quem arcou com o custo: se a instituição absorveu o valor, ela pede a devolução; se repassou ao cliente (descontando do valor liquidado), o contribuinte deverá buscar a restituição. No caso de pessoa jurídica, pode haver compensação com outros tributos.
A Receita Federal foi procurada, mas não respondeu aos questionamentos da Broadcast até o fechamento desta reportagem.
Contato: gustavo.nicoletta@estadao.com