Por Crisley Santana
São Paulo, 25/09/2026 – A S&P Global reafirmou em brAA- os ratings do Magazine Luiza, com perspectiva estável, ao citar a expectativa de melhora operacional e de redução gradual da alavancagem nos próximos trimestres. A agência atribuiu a decisão à projeção de recuperação das vendas e das margens no segundo semestre de 2026 e nos anos seguintes, apoiada principalmente por parcerias para impulsionar o e-commerce e por um ambiente competitivo mais favorável nas lojas físicas após o fechamento de unidades da Casas Bahia.
No primeiro semestre, as vendas totais do Magazine Luiza somaram R$ 18,1 bilhões, queda de 2% em relação ao mesmo período de 2025, com recuo de 11,5% no comércio eletrônico e avanço de 8,6% nas lojas físicas. A S&P destacou que, apesar do impulso da Copa do Mundo sobre a venda de TVs, o aumento global dos custos de chips de memória elevou preços em categorias como informática e telefonia, enquanto a estratégia de preservar a margem Ebitda contribuiu para uma retração mais acentuada da receita online.
Para a segunda metade do ano, a agência espera recuperação parcial do e-commerce com a venda de produtos por canais de terceiros, incluindo Amazon e Mercado Livre, mitigando parte da queda do primeiro semestre.
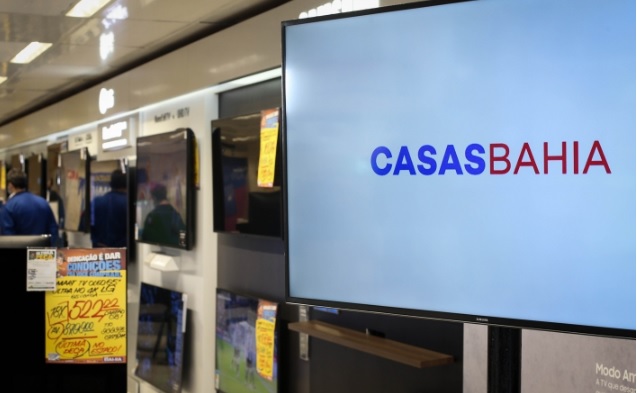
No varejo físico, a avaliação é de que as vendas devem seguir robustas, com ganhos de participação em bens duráveis e avanço em regiões onde a Casas Bahia reduziu operações – empresa que já fechou cerca de 298 lojas, de um total de 1.035.
A S&P projeta receita líquida consolidada em torno de R$ 39 bilhões em 2026, alta de cerca de 1% ante 2025, e margem Ebitda por volta de 8% em 2026, ante 7,8% em 2025, com melhora adicional nos anos seguintes. A agência também espera aumento da geração de caixa e queda da alavancagem, com dívida líquida sobre Ebitda entre 3,0 vezes e 3,5 vezes entre 2027 e 2028, ante 4,0 vezes ao fim de 2026.
Contato: crisley.santana@estadao.com
Conteúdo elaborado com auxílio de Inteligência Artificial, revisado e editado pela Redação da Broadcast.