Há algumas semanas, argumentei neste espaço que a eleição brasileira seria importante sobretudo por sua capacidade de reduzir o prêmio de risco. Com a votação agora às portas, vale tornar a conclusão mais direta: a política fiscal será a área mais importante da próxima Presidência. Lógico que não estou dizendo que todo problema brasileiro começa e acaba no orçamento público. Mas quase todos os grandes projetos do próximo governo dependerão do preço que o país paga pelo dinheiro e este preço depende de contas fiscais em ordem.
Essa é uma afirmação menos contábil do que parece. O Brasil não enfrenta uma crise clássica de financiamento. A dívida é emitida majoritariamente em reais, o mercado doméstico é profundo, as reservas internacionais são elevadas e o sistema financeiro é sólido. O problema é outro: o governo consegue se financiar, mas o faz a um custo excepcionalmente alto. E esse custo não fica restrito ao Tesouro. Ele chega ao crédito das empresas, à infraestrutura, à habitação e à decisão cotidiana de investir.
Por isso, o fiscal não concorre com a agenda de crescimento. Ele é parte central dela.
A dívida bruta alcançou 82,5% do PIB em julho, na medida do Banco Central. Mais preocupante do que o número isolado é a combinação entre déficit primário, juros reais muito superiores ao crescimento tendencial e uma despesa obrigatória que avança quase no piloto automático.
A Instituição Fiscal Independente estima que seria necessário um superávit primário perto de 2,1% do PIB para estabilizar a dívida nas condições atuais. O resultado efetivo de 2026 ainda aponta para déficit em torno de 0,4%. A distância é grande demais para ser ignorada e grande demais para ser fechada de uma vez.
É justamente aí que o debate costuma se perder. De um lado, há quem trate qualquer ajuste como recessivo. De outro, há quem imagine que credibilidade exige um choque fiscal imediato. As duas leituras confundem velocidade com direção. Um ajuste abrupto poderia enfraquecer a atividade e perder apoio político. Mas adiar indefinidamente a correção mantém o prêmio de risco elevado, encarece a dívida e também retira crescimento, apenas de uma forma menos diretamente visível.
O caminho mais promissor é antecipar a credibilidade e distribuir o esforço no tempo. O próximo governo precisa mostrar cedo onde quer levar a dívida, quais medidas sustentam essa trajetória e como pretende aprová-las. A consolidação pode ser gradual, mas o compromisso não pode ser vago.
Este ponto é crucial, pois a política fiscal afeta a economia antes mesmo de o ajuste estar completo. Quando investidores acreditam que a dívida vai se estabilizar, a parte longa da curva de juros pode ceder. Isso reduz a conta de juros do governo e o retorno mínimo exigido de projetos privados. Abre-se então um círculo virtuoso: menor risco permite juros menores, juros menores melhoram a dinâmica da dívida e o investimento volta a encontrar projetos viáveis.
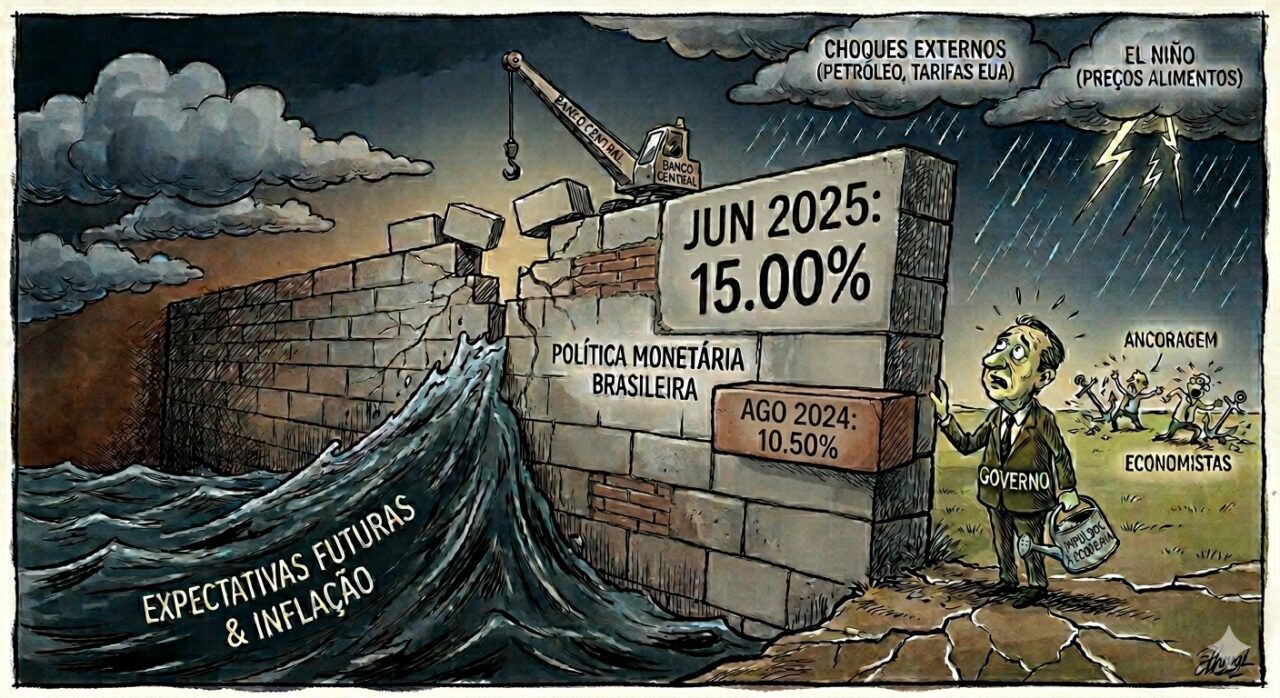
É também por esse canal que o próximo presidente poderá ajudar o Banco Central. O Copom controla a taxa de curtíssimo prazo, mas não determina sozinho quanto o Brasil paga para tomar recursos por dez ou vinte anos. Se a política fiscal continuar alimentando dúvidas sobre dívida e inflação, a Selic poderá cair sem que o custo de capital recue na mesma proporção. Uma estratégia fiscal crível, ao contrário, reduziria a taxa de equilíbrio da economia e permitiria que a política monetária funcionasse com menos esforço.
O arcabouço atual trouxe limites ao crescimento da despesa e melhorou a divulgação de projeções. Esses avanços devem ser preservados. Mas a experiência de 2024 a 2026 também revelou sua fraqueza central: é possível cumprir formalmente a meta e, ao mesmo tempo, manter um déficit efetivo e uma dívida crescente. Metas podem ser revistas, despesas podem ser excluídas e receitas temporárias podem produzir uma aparência de melhora que não altera a trajetória do endividamento.
Uma regra fiscal só cria confiança quando o seu cumprimento melhora a conta que realmente importa.
A reforma deveria, portanto, inverter a lógica atual. A dívida precisa determinar a estratégia, e não apenas aparecer como uma projeção ao final do documento. A partir dela, o governo fixaria limites plurianuais amplos para a despesa, sem transformar cada surpresa de arrecadação em gasto permanente. O resultado primário efetivo serviria como salvaguarda, garantindo progresso contínuo até um superávit compatível com a estabilização da dívida.
Não se trata de colocar a dívida no piloto automático. Uma boa regra precisa acomodar recessões severas e calamidades, mas a exceção deve ser temporária, transparente e acompanhada por um caminho de retorno. Desvios não podem simplesmente desaparecer na mudança de um exercício para outro. Devem ser registrados e corrigidos nos orçamentos seguintes. É essa memória institucional que separa flexibilidade de permissividade.
Também seria um erro concentrar todo o ajuste na parcela do gasto que o governo consegue cortar com facilidade. Quando benefícios, vinculações, folha e emendas crescem mais rapidamente do que o limite geral, o investimento público e o funcionamento cotidiano do Estado acabam comprimidos. O teto pode até ser respeitado, mas a composição do gasto piora. Uma regra durável precisa alcançar o crescimento das despesas obrigatórias e preservar os investimentos de boa qualidade e as transferências sociais bem focalizadas.
O mesmo raciocínio vale para a receita. O Brasil já tem carga tributária elevada para o padrão regional. Há espaço para reduzir benefícios fiscais, ampliar bases e melhorar a conformidade, mas receitas extraordinárias não podem financiar compromissos permanentes. Em períodos de arrecadação acima do esperado, a maior parte do ganho deveria reduzir o déficit. Caso contrário, o ciclo econômico eleva a despesa na bonança e deixa a conta para o governo seguinte.
Nada disso funcionará sem instituições capazes de proteger o horizonte plurianual da pressão de cada orçamento. A IFI deveria ter acesso completo às informações fiscais e autoridade para avaliar as projeções oficiais, os riscos para a dívida e o uso das cláusulas de escape. O Tesouro, por sua vez, precisaria apresentar uma estratégia única que reconciliasse orçamento, precatórios, benefícios tributários, garantias e riscos fora do balanço. Transparência, nesse caso, não é ornamento, mas, sim, parte do mecanismo de disciplina.
O Congresso terá que ser coautor dessa mudança. O Executivo perdeu espaço sobre a composição do orçamento, enquanto as emendas parlamentares ganharam peso. Isso reduz a utilidade de qualquer plano que represente apenas a vontade presidencial. A nova regra deve incluir as despesas sob influência do Legislativo, exigir estimativas de custo para medidas permanentes e tornar explícita sua fonte de financiamento. Sem uma coalizão fiscal, haverá metas, mas não haverá ajuste.
A boa notícia é que o Brasil não precisa realizar toda a correção no primeiro ano para colher benefícios. Precisa, porém, tornar o destino crível desde o início. Uma melhora anual do resultado primário, apoiada por reformas permanentes e por limites de despesa definidos para vários anos, produziria mais confiança do que uma meta ambiciosa sustentada por receitas excepcionais e novas exclusões.
Esse desenho também protege a política social. Juros muito altos são uma despesa pública regressiva: absorvem recursos que poderiam financiar serviços, elevam o custo da moradia e do crédito e reduzem a criação de empregos. Portanto, estabilizar a dívida não é escolher o mercado contra a sociedade. É reduzir o imposto silencioso que a incerteza fiscal cobra de ambos.
O ambiente internacional torna essa tarefa mais urgente. A poupança global está mais disputada, os juros longos nas economias avançadas permanecem elevados e a geopolítica pesa cada vez mais sobre comércio e investimento. Ao mesmo tempo, o Brasil dispõe de vantagens raras em energia, alimentos, minerais e escala de mercado. Para transformá-las em capital produtivo, precisa oferecer algo que se tornou escasso no mundo: previsibilidade.
A eleição escolherá o próximo governo. A política fiscal decidirá quanto espaço ele terá para governar. Se o novo mandato conseguir trocar exceções sucessivas por uma trajetória convincente para a dívida, o ganho aparecerá não apenas nas contas do Tesouro, mas no investimento, no crescimento e na capacidade de cumprir as promessas feitas durante a campanha.
O próximo presidente herdará uma conta difícil e tempo que não é ilimitado para corrigir sua trajetória. O Brasil ainda consegue financiar sua dívida, mas a um custo que cresce e reduz progressivamente sua margem de segurança. Sem uma mudança crível, o que hoje aparece como prêmio de risco elevado e crescimento menor poderá, em um futuro não tão distante, transformar-se em dificuldade efetiva de financiamento. A tarefa do novo governo é agir antes que esse risco deixe de ser apenas uma possibilidade.
Marcello Estevão, PhD MIT, é Diretor Gerente e Economista Chefe do Institute of International Finance e professor da Universidade de Georgetown em Washington, DC. Foi Secretário para Assuntos Internacionais do Ministério da Fazenda e trabalhou no Banco Mundial, FMI, Federal Reserve e Tudor Investment Corporation.
Os artigos publicados na Broadcast expressam as opiniões e visões de seus autores.